Die Holdingstruktur wird häufig als besonders attraktives Steuersparmodell beworben. Gewinne nahezu steuerfrei ausschütten, Unternehmensbeteiligungen verkaufen und Vermögen innerhalb einer Gesellschaft aufbauen - die Vorteile klingen zunächst überzeugend. Doch ist eine Holding tatsächlich für jeden Unternehmer sinnvoll? Welche Steuervorteile bestehen wirklich? Und welche Risiken entstehen, wenn ein bereits bestehendes Unternehmen nachträglich in eine Holdingstruktur eingebracht werden soll?
Wir erklären, wie eine Holding funktioniert, wann sich die Struktur lohnt und welche steuerlichen Fallstricke Unternehmer kennen sollten.
Was ist eine Holding und wie funktioniert sie?
Eine Holding ist keine eigenständige Rechtsform, sondern eine Unternehmensstruktur, bei der eine Gesellschaft Beteiligungen an einer oder mehreren anderen Gesellschaften hält.
Bei einer klassischen GmbH-Holding besteht die Struktur aus zwei Ebenen:
- Holding-GmbH: Sie hält die Anteile an der operativen Gesellschaft und kann Beteiligungserträge verwalten oder weitere Investitionen tätigen.
- Operative GmbH: Sie führt das eigentliche Geschäft, beschäftigt Mitarbeiter, erzielt Umsätze und erwirtschaftet Gewinne.
Der Unternehmer ist unmittelbar an der Holding-GmbH beteiligt. Diese wiederum hält die Anteile an der operativen GmbH. Der steuerliche Vorteil liegt insbesondere darin, dass Gewinne unter bestimmten Voraussetzungen mit einer geringen zusätzlichen Steuerbelastung an die Holding ausgeschüttet und dort reinvestiert werden können.
Welche Steuervorteile bietet eine Holding?
1. Gewinnausschüttungen innerhalb der Holdingstruktur
Erwirtschaftet die operative GmbH Gewinne, unterliegen diese zunächst der Körperschaftsteuer, dem Solidaritätszuschlag und der Gewerbesteuer. Bei einem Gewerbesteuerhebesatz von 470 %, wie er 2026 in Hamburg gilt, ergibt sich eine Gesamtsteuerbelastung von 32,275 %.
Werden die verbleibenden Gewinne anschließend an eine natürliche Person ausgeschüttet, fällt grundsätzlich Kapitalertragsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Im Einzelfall kann eine abweichende Besteuerung, beispielsweise nach dem Teileinkünfteverfahren, zur Anwendung kommen. Anders sieht es aus, wenn die operative GmbH ihre Gewinne an eine Holding-GmbH ausschüttet. Nach § 8b KStG bleiben Dividenden bei entsprechend qualifizierten Beteiligungen grundsätzlich zu 95 % steuerfrei. Die verbleibenden 5 % gelten pauschal als nicht abziehbare Betriebsausgaben. Bei einer Holding mit Sitz in Hamburg ergibt sich dadurch unter den entsprechenden Voraussetzungen eine zusätzliche Steuerbelastung von lediglich rund 1,61 % der Ausschüttung.
Wichtig sind dabei die gesetzlichen Beteiligungsgrenzen. Für die körperschaftsteuerliche Begünstigung gilt grundsätzlich eine Mindestbeteiligung von 10 %. Für die gewerbesteuerliche Kürzung bei Beteiligungen an inländischen Kapitalgesellschaften ist grundsätzlich eine Beteiligung von mindestens 15 % zu Beginn des Erhebungszeitraums erforderlich.
2. Vermögensaufbau durch einbehaltene Gewinne
Der wesentliche Vorteil einer Holding liegt häufig nicht in einer endgültigen Steuerersparnis, sondern darin, Gewinne innerhalb der Unternehmensstruktur zu reinvestieren. Die Holding kann diese Mittel beispielsweise für den Erwerb weiterer Unternehmensbeteiligungen, die Finanzierung neuer Geschäftsfelder, Investitionen in Wertpapiere oder den Aufbau langfristiger Liquiditätsreserven verwenden.
Dadurch steht innerhalb der Unternehmensstruktur zunächst mehr Kapital für weitere Investitionen zur Verfügung. Allerdings unterliegen die laufenden Erträge aus solchen Investitionen eigenen steuerlichen Regelungen. Insbesondere sind nicht sämtliche Wertpapiererträge innerhalb einer GmbH steuerlich begünstigt.
3. Steuerbegünstigter Verkauf von Unternehmensbeteiligungen
Ein weiterer wesentlicher Vorteil kann beim Verkauf einer operativen GmbH entstehen. Veräußert eine Holding-GmbH ihre Beteiligung an einer anderen Kapitalgesellschaft, sind die dabei entstehenden Veräußerungsgewinne nach § 8b Abs. 2 und 3 KStG grundsätzlich zu 95 % steuerfrei.
Bei einem Veräußerungsgewinn von beispielsweise 1.000.000 Euro werden damit grundsätzlich nur 50.000 Euro der regulären Besteuerung auf Ebene der Holding unterworfen. Bei einem Gewerbesteuerhebesatz von 470 % entspricht dies unter vereinfachten Annahmen einer Steuerbelastung von rund 16.138 Euro. Der verbleibende Veräußerungsgewinn von rund 983.862 Euro kann innerhalb der Holding für weitere Investitionen genutzt werden.
Wichtig: Diese Begünstigung betrifft den Verkauf der Beteiligung durch die Holding. Verkauft der Unternehmer hingegen seine Anteile an der Holding selbst, gelten andere steuerliche Vorschriften.
Rechenbeispiel: Wie groß ist der steuerliche Vorteil?
Ein vereinfachtes Beispiel verdeutlicht den Unterschied zwischen einer unmittelbaren Gewinnausschüttung und einer Ausschüttung innerhalb einer Holdingstruktur.
Eine operative GmbH mit Sitz in Hamburg erzielt im Jahr 2026 einen steuerpflichtigen Gewinn von 100.000 Euro. Unterstellt werden ein Körperschaftsteuersatz von 15 % und der Hamburger Gewerbesteuerhebesatz von 470 %.
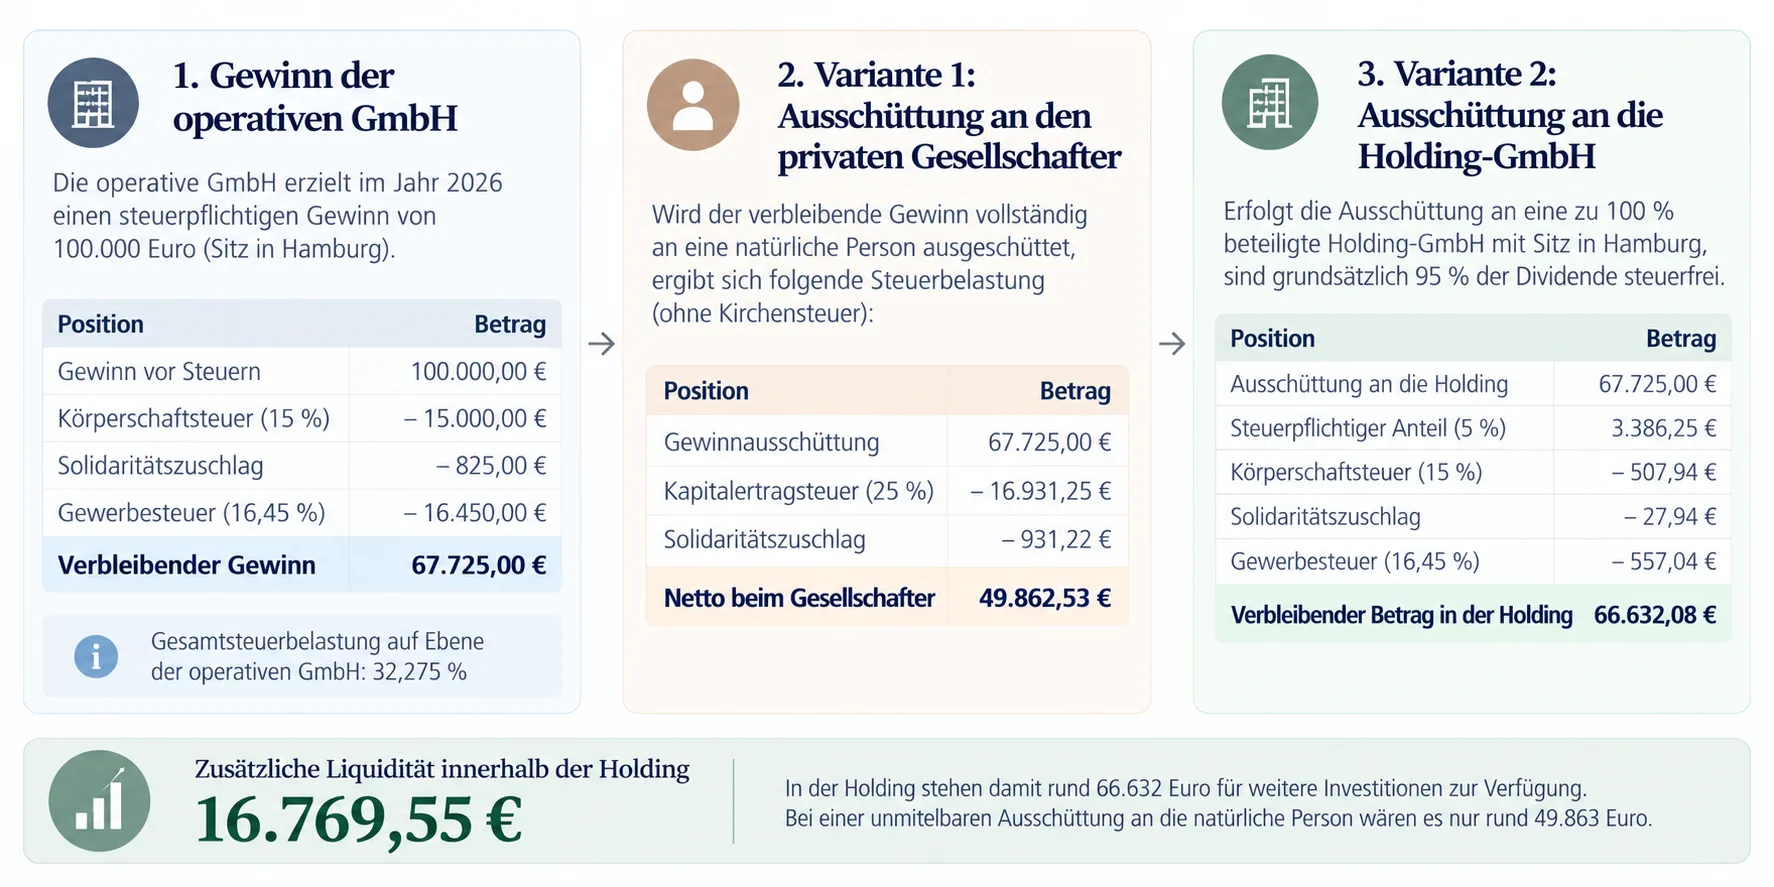
Die Berechnung zeigt, dass bei einer unmittelbaren Ausschüttung an den privaten Gesellschafter rund 49.863 Euro verbleiben. Erfolgt die Ausschüttung dagegen an eine zu 100 % beteiligte Holding-GmbH, stehen dort nach der zusätzlichen Besteuerung rund 66.632 Euro zur Verfügung.
Der Liquiditätsvorteil beträgt somit rund 16.770 Euro.
Allerdings handelt es sich vor allem um einen Steuerstundungs- und Liquiditätsvorteil. Sobald die Holding ihre Gewinne an den privaten Gesellschafter ausschüttet, entsteht grundsätzlich eine weitere Steuerbelastung. Die Modellrechnung berücksichtigt keine Kirchensteuer, keinen Sparer-Pauschbetrag und keine besonderen Besteuerungsformen des Gesellschafters.
Holding beim Unternehmensverkauf: Warum der richtige Zeitpunkt entscheidend ist
Besonders attraktiv kann eine Holding sein, wenn ein Unternehmer seine operative Gesellschaft später verkaufen möchte. Wird die operative GmbH bereits seit längerer Zeit durch eine Holding gehalten, kann ein Beteiligungsverkauf unter den Voraussetzungen des § 8b KStG weitgehend steuerbegünstigt erfolgen. Problematisch wird es dagegen, wenn die Holding erst kurz vor einem geplanten Verkauf gegründet werden soll.
Nachträgliche Einbringung einer bestehenden GmbH
Hält ein Unternehmer die Anteile an seiner GmbH bisher unmittelbar im Privatvermögen, können diese unter bestimmten Voraussetzungen im Rahmen eines qualifizierten Anteilstauschs nach § 21 UmwStG in eine Holding eingebracht werden.
Bei Einhaltung der gesetzlichen Voraussetzungen ist dabei ein Buchwertansatz möglich, sodass vorhandene stille Reserven zunächst nicht besteuert werden müssen. Eine solche Umstrukturierung muss allerdings sorgfältig vorbereitet werden. Werden die Voraussetzungen nicht erfüllt, kann die Einbringung eine unmittelbare Besteuerung auslösen.
Die siebenjährige Sperrfrist
Eine besondere Bedeutung hat § 22 UmwStG.
Werden die zuvor unter dem gemeinen Wert eingebrachten GmbH-Anteile innerhalb von sieben Jahren durch die Holding verkauft, kann dies zur rückwirkenden Besteuerung eines sogenannten Einbringungsgewinns II führen. Der steuerlich relevante Einbringungsgewinn vermindert sich dabei grundsätzlich für jedes abgelaufene Zeitjahr um ein Siebtel.
Beispiel: Ein Unternehmer bringt seine GmbH-Anteile im Jahr 2026 zu Buchwerten in eine Holding ein. Bereits 2028 verkauft die Holding diese Beteiligung an einen Investor.
Obwohl der Veräußerungsgewinn auf Ebene der Holding grundsätzlich unter § 8b KStG fallen kann, ist zusätzlich zu prüfen, ob beim ursprünglich einbringenden Gesellschafter ein Einbringungsgewinn II rückwirkend zu versteuern ist. Hinzu kommen gesetzliche Nachweispflichten während des siebenjährigen Überwachungszeitraums gemäß § 22 Abs. 3 UmwStG. Eine Holding sollte deshalb möglichst frühzeitig in die langfristige Unternehmens- und Nachfolgeplanung einbezogen werden.
Welche weiteren steuerlichen Risiken bestehen?
Grunderwerbsteuer bei Immobilien
Besondere Vorsicht ist geboten, wenn die operative Gesellschaft über Immobilienvermögen verfügt. Sowohl Grundstücksübertragungen als auch bestimmte Änderungen der Beteiligungsverhältnisse an grundbesitzenden Gesellschaften können Grunderwerbsteuer auslösen. Eine für Zwecke der Einkommen- oder Körperschaftsteuer begünstigte Umstrukturierung ist daher nicht automatisch auch grunderwerbsteuerneutral.
Verdeckte Gewinnausschüttungen
Auch nach Errichtung einer Holding müssen die Leistungsbeziehungen zwischen den Gesellschaften und ihren Gesellschaftern steuerlich korrekt gestaltet werden. Das betrifft beispielsweise Geschäftsführergehälter, Darlehen, Mietverhältnisse oder die private Nutzung von Gesellschaftsvermögen. Fehlen klare vertragliche Vereinbarungen oder entsprechen diese nicht dem Fremdvergleich, können verdeckte Gewinnausschüttungen entstehen.
Zusätzliche Verwaltungskosten
Eine klassische Holdingstruktur besteht aus mindestens zwei rechtlich selbstständigen Gesellschaften. Damit entstehen zusätzliche Kosten für die Gründung, laufende Buchhaltung, Jahresabschlüsse, Steuererklärungen und Offenlegungspflichten.
Auch bei der nachträglichen Einbringung bestehender Unternehmen können erhebliche einmalige Beratungs- und Umsetzungskosten entstehen.
Wann lohnt sich eine Holding nicht?
Eine Holding ist nicht für jeden Unternehmer wirtschaftlich sinnvoll. Besonders kritisch sollte die Struktur geprüft werden, wenn der Unternehmer die erwirtschafteten Gewinne überwiegend für seinen privaten Lebensunterhalt benötigt.
Beispiel: Gewinne werden vollständig privat benötigt
Eine operative GmbH erzielt einen Gewinn von 100.000 Euro. Nach Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer verbleiben bei einem Hamburger Hebesatz von 470 % insgesamt 67.725 Euro.
Bei einer unmittelbaren Ausschüttung an den privaten Gesellschafter verbleiben unter den vereinfachten Annahmen des vorherigen Beispiels rund 49.863 Euro. Wird dagegen zunächst an eine Holding ausgeschüttet, stehen dort nach zusätzlicher Besteuerung rund 66.632 Euro zur Verfügung.
Schüttet die Holding anschließend den gesamten Betrag ebenfalls an den privaten Gesellschafter aus, verbleiben nach Abgeltungsteuer einschließlich Solidaritätszuschlag nur rund 49.058 Euro. In diesem vereinfachten Fall ist die unmittelbare Ausschüttung sogar steuerlich günstiger. Hinzu kommen die zusätzlichen Kosten der Holding.
Das Beispiel verdeutlicht: Der steuerliche Vorteil einer Holding entsteht insbesondere dann, wenn Gewinne langfristig innerhalb der Unternehmensstruktur verbleiben und reinvestiert werden.
Auch bei geringen Gewinnen, einer überschaubaren Unternehmensgröße oder fehlenden Investitionsplänen kann eine Holding wirtschaftlich unattraktiv sein.
Häufige Fragen zur Holding
Ab welchem Gewinn lohnt sich eine Holding?
Eine gesetzliche Gewinngrenze gibt es nicht. Entscheidend ist insbesondere, welcher Teil der Gewinne langfristig innerhalb der Unternehmensstruktur verbleiben soll. Je höher die regelmäßig reinvestierten Gewinne sind, desto eher können die steuerlichen Vorteile die zusätzlichen Verwaltungskosten rechtfertigen.
Kann ich eine bestehende GmbH nachträglich in eine Holding einbringen?
Ja. Unter bestimmten Voraussetzungen kann dies über einen Anteilstausch nach § 21 UmwStG erfolgen. Dabei müssen insbesondere die Voraussetzungen für den Buchwertansatz sowie mögliche steuerliche Sperrfristen berücksichtigt werden.
Wie hoch sind die laufenden Kosten einer Holding?
Die laufenden Kosten hängen insbesondere von der Anzahl der Gesellschaften, der Anzahl der Geschäftsvorfälle und dem Umfang der erforderlichen Buchhaltungs- und Abschlussarbeiten ab. Eine pauschale Aussage ist daher nur eingeschränkt möglich. Vor Errichtung der Struktur sollte eine individuelle Wirtschaftlichkeitsberechnung erfolgen. Als Orientierung können die Gegenstandswerte nach der StBVV berechnet werden.
Kann ich Gewinne aus der Holding steuerfrei privat entnehmen?
Nein. Eine Ausschüttung der Holding an den privaten Gesellschafter unterliegt grundsätzlich der Besteuerung. Die steuerliche Begünstigung betrifft insbesondere bestimmte Erträge und Veräußerungsgewinne innerhalb der Holdingstruktur, nicht die spätere private Verwendung der Gewinne.
Ist eine Holding beim Verkauf meiner GmbH immer steuerlich günstiger?
Nicht zwingend. Zwar können Beteiligungsveräußerungen durch die Holding nach § 8b KStG grundsätzlich weitgehend steuerfrei erfolgen. Bei einer nachträglichen Einbringung sind jedoch insbesondere die Sperrfristen des Umwandlungssteuergesetzes zu berücksichtigen. Außerdem hängt der wirtschaftliche Vorteil davon ab, ob der Verkaufserlös reinvestiert oder privat benötigt wird.
Fazit: Eine Holding ist kein Steuersparmodell für jeden Unternehmer
Eine Holdingstruktur kann erhebliche steuerliche und wirtschaftliche Vorteile bieten. Insbesondere die begünstigte Besteuerung von Beteiligungserträgen und Unternehmensverkäufen ermöglicht es, innerhalb der Unternehmensstruktur Kapital für weitere Investitionen aufzubauen. Entscheidend ist jedoch, dass die Vorteile zur individuellen Unternehmens- und Vermögensplanung passen.
Die nachträgliche Einbringung bestehender Unternehmen, steuerliche Sperrfristen, mögliche Grunderwerbsteuer sowie zusätzliche Verwaltungskosten machen eine sorgfältige Planung erforderlich.
Wer eine Holding gründen möchte, sollte deshalb nicht allein auf die niedrige Besteuerung einzelner Vorgänge achten, sondern die gesamte steuerliche Belastung einschließlich einer späteren privaten Ausschüttung betrachten.
Sie überlegen, eine Holding zu gründen oder Ihr bestehendes Unternehmen umzustrukturieren? Wir unterstützen Sie gerne bei der steuerlichen Beurteilung und der Entwicklung einer passenden Unternehmensstruktur.