Viele Unternehmer, Immobilieneigentümer und Familien mit größerem Vermögen möchten nicht erst im Erbfall übertragen, sondern schon zu Lebzeiten - an Kinder, Enkel oder den Ehepartner. Eine zentrale Frage ist dabei: Wie hoch sind die Freibeträge der Schenkungsteuer, und wie oft lassen sie sich nutzen?
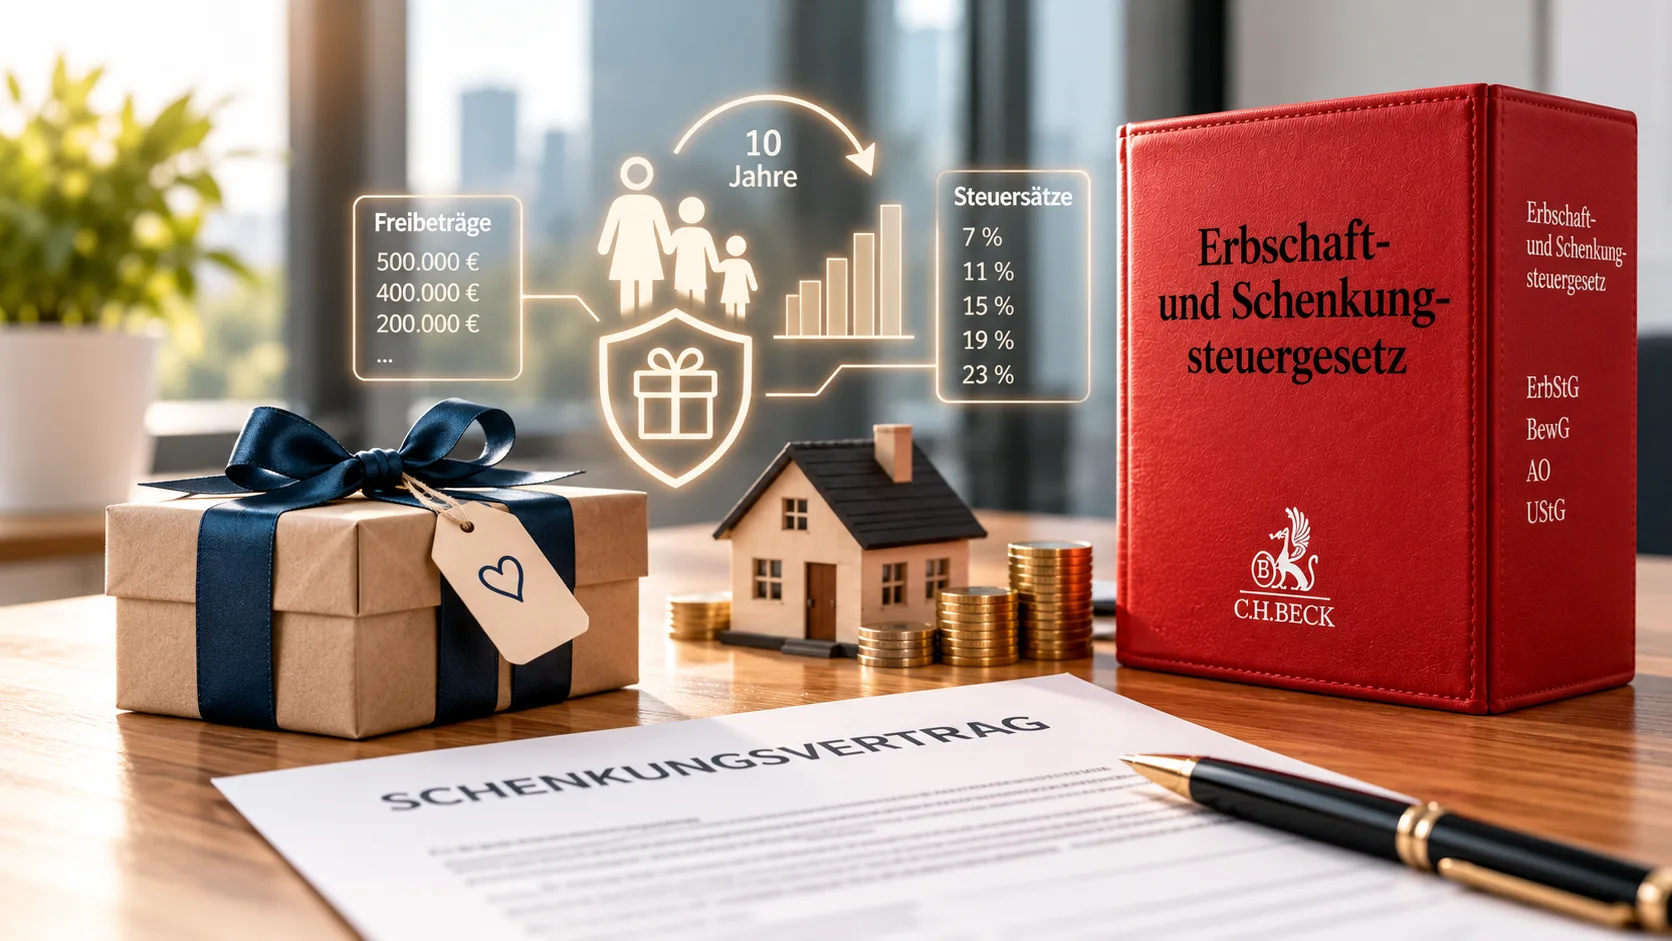
Die kurze Antwort: Je nach Verwandtschaftsverhältnis liegen die Freibeträge zwischen 20.000 Euro und 500.000 Euro je Schenker und Empfänger - und sie können nach Ablauf von zehn Jahren erneut genutzt werden. Wer frühzeitig beginnt, kann Vermögen daher über Jahrzehnte in mehreren Schritten übertragen, ohne dass Schenkungsteuer anfällt, soweit die Freibeträge im jeweiligen 10-Jahres-Zeitraum nicht überschritten werden.
Entscheidend ist dabei nicht nur die Höhe des Freibetrags, sondern das Zusammenspiel von 10-Jahres-Frist, Steuerklasse, Anzeigepflicht und vertraglicher Gestaltung. Diese Fragen sind Gegenstand einer Beratung zu Erbschaft und Nachfolgeplanung, die auf die jeweilige Familien- und Vermögenssituation abgestimmt sein sollte.
Das Wichtigste in Kürze
- Ehegatten und eingetragene Lebenspartner: 500.000 Euro, Kinder: 400.000 Euro je Elternteil, Enkel: 200.000 Euro, übrige Steuerklasse I: 100.000 Euro, Steuerklassen II und III: 20.000 Euro.
- Die Freibeträge können nach Ablauf von zehn Jahren erneut genutzt werden - eine mehrfache Nutzung über Jahrzehnte ist möglich.
- Alle Zuwendungen derselben Person an denselben Empfänger innerhalb von zehn Jahren werden zusammengerechnet (§ 14 ErbStG).
- Schenkungen sind dem Finanzamt grundsätzlich innerhalb von drei Monaten anzuzeigen.
- Kettenschenkungen über Zwischenpersonen bergen steuerliche Risiken und sollten nicht ohne Beratung umgesetzt werden.
Welche Freibeträge gelten bei der Schenkungsteuer?
Die Freibeträge der Schenkungsteuer richten sich nach dem persönlichen Verhältnis zwischen Schenker und Beschenktem. Sie gelten je Schenker-Empfänger-Beziehung:
- Ehegatten und eingetragene Lebenspartner: 500.000 Euro
- Kinder und Stiefkinder: 400.000 Euro - und zwar je Elternteil, also bis zu 800.000 Euro von beiden Eltern zusammen
- Enkel: 200.000 Euro je Großelternteil; ist das Kind des Schenkers, also der Elternteil des Enkels, bereits verstorben, erhöht sich der Freibetrag des Enkels auf 400.000 Euro
- Urenkel und übrige Personen der Steuerklasse I: 100.000 Euro (Eltern und Großeltern gehören nur bei Erwerben von Todes wegen zur Steuerklasse I, bei Schenkungen fallen sie in Steuerklasse II)
- Steuerklasse II (zum Beispiel Geschwister, Nichten und Neffen, Schwiegerkinder, Eltern bei Schenkungen): 20.000 Euro
- Steuerklasse III (alle übrigen, etwa nicht verheiratete Partner oder Freunde): 20.000 Euro
Der Schenkungsteuer-Freibetrag für Kinder von 400.000 Euro ist damit der praktisch wichtigste Wert in der Nachfolgeplanung. Bei Enkeln lohnt der Blick auf die Generationenfolge: Wer Vermögen direkt an die Enkel überträgt, überspringt eine Besteuerungsebene - allerdings mit dem kleineren Freibetrag von 200.000 Euro.
Wie funktioniert die Schenkung alle 10 Jahre?
Die Freibeträge stehen nicht nur einmal zur Verfügung, sondern können nach Ablauf von zehn Jahren erneut genutzt werden. Rechtsgrundlage ist § 14 ErbStG: Alle Zuwendungen, die eine Person von demselben Schenker innerhalb von zehn Jahren erhält, werden zusammengerechnet. Erst wenn die Summe den Freibetrag übersteigt, entsteht Schenkungsteuer.
Maßgeblich ist dabei kein fester Kalenderzeitraum: Bei jeder neuen Zuwendung wird taggenau zehn Jahre zurückgeblickt. Wichtig: Auch ein Erbfall innerhalb der zehn Jahre wird mit früheren Schenkungen zusammengerechnet. Wer früh mit der Übertragung beginnt, kann die Freibeträge also mehrfach nutzen - bei einem Planungshorizont von 20 oder 30 Jahren summiert sich das erheblich.
Vereinfachtes Rechenbeispiel
Ein Vater schenkt seiner Tochter im Jahr 2026 einen Betrag von 300.000 Euro, weitere Schenkungen des Vaters an die Tochter gibt es nicht. Es fällt keine Schenkungsteuer an, da der Freibetrag von 400.000 Euro nicht überschritten ist. Schenkt er 2030 weitere 250.000 Euro, werden beide Schenkungen zusammengerechnet: 550.000 Euro abzüglich 400.000 Euro Freibetrag ergibt 150.000 Euro steuerpflichtigen Erwerb. In Steuerklasse I fällt darauf ein Steuersatz von 11 Prozent an, also 16.500 Euro. Hätte der Vater mit der zweiten Schenkung gewartet, bis seit der ersten Schenkung mehr als zehn Jahre vergangen sind (taggenau gerechnet, also frühestens im Jahr 2036), stünde der volle Freibetrag erneut zur Verfügung - nach heutigem Recht wäre dann keine Steuer entstanden.
Welcher Steuersatz gilt, wenn der Freibetrag überschritten ist?
Der Schenkungsteuer-Steuersatz hängt von der Steuerklasse und der Höhe des steuerpflichtigen Erwerbs ab, also des Betrags oberhalb des Freibetrags:
- Steuerklasse I (Ehegatten, Kinder, Enkel): 7 bis 30 Prozent
- Steuerklasse II (Geschwister, Nichten, Neffen, Schwiegerkinder): 15 bis 43 Prozent
- Steuerklasse III (alle übrigen): 30 bis 50 Prozent
Der jeweilige Satz gilt für den gesamten steuerpflichtigen Erwerb, nicht nur für den Teil oberhalb einer Wertstufe. An den Stufengrenzen sieht das Gesetz einen Härteausgleich vor, der sprunghafte Belastungen abmildert. Gerade bei größeren Vermögen kann es deshalb sinnvoll sein, Übertragungen so zu planen, dass niedrigere Wertstufen und mehrere 10-Jahres-Zeiträume genutzt werden können.
Muss ich eine Schenkung dem Finanzamt anzeigen?
Grundsätzlich ja. Sowohl der Beschenkte als auch der Schenker sind verpflichtet, eine Schenkung innerhalb von drei Monaten dem zuständigen Finanzamt anzuzeigen - auch dann, wenn voraussichtlich keine Steuer anfällt. Bei notariell beurkundeten Schenkungen, etwa von Immobilien oder GmbH-Anteilen, meldet der Notar den Vorgang dem Finanzamt; eine eigene Anzeige der Beteiligten ist dann in der Regel nicht erforderlich.
Die Anzeige ist keine Formalie: Das Finanzamt kann nur so prüfen, ob eine Steuererklärung erforderlich ist, und frühere Schenkungen bei der Zusammenrechnung berücksichtigen. Wer die Anzeige unterlässt, riskiert im Nachhinein unangenehme Diskussionen - bis hin zum Vorwurf einer Steuerverkürzung. Zudem beginnt die Festsetzungsfrist ohne Anzeige unter Umständen erst sehr viel später zu laufen. Eine saubere Dokumentation aller Schenkungen ist außerdem die Grundlage jeder langfristigen Nachfolgeplanung.
Kettenschenkung: Warum der Umweg über Dritte riskant sein kann
Ein vereinfachtes Beispiel: Ein Schwiegervater möchte seiner Schwiegertochter Vermögen zukommen lassen. Direkt stünde ihr nur ein Freibetrag von 20.000 Euro zu. Schenkt er stattdessen seinem Sohn (Freibetrag 400.000 Euro), der das Vermögen an seine Ehefrau weitergibt (Freibetrag 500.000 Euro), spricht man von einer Kettenschenkung.
Solche Gestaltungen werden steuerlich nur anerkannt, wenn die Zwischenperson tatsächlich frei über das Vermögen verfügen kann. Besteht eine rechtliche oder faktische Weitergabeverpflichtung, kann die Zuwendung steuerlich direkt dem Endempfänger zugerechnet werden - mit dem entsprechend niedrigen Freibetrag und höheren Steuersatz. Anhaltspunkte für eine solche Verpflichtung können etwa entsprechende Vertragsklauseln oder ein enger zeitlicher Zusammenhang der Schenkungen sein, beispielsweise eine Beurkundung beider Schenkungen am selben Tag. Hier kommt es auf die zeitliche Abfolge, die Vertragsgestaltung und die Dokumentation an. Das ist kein Fall für Muster aus dem Internet, sondern für eine sorgfältige Abstimmung zwischen Steuerberater und Notar.
Was gilt bei Immobilien und Nießbrauch?
Bei Immobilien kann der steuerliche Wert gerade in Hamburg und im Umland schnell an die Freibeträge heranreichen - eine einzelne Immobilie kann den Freibetrag eines Kindes unter Umständen bereits vollständig ausschöpfen. Hier kommen Gestaltungen in Betracht, etwa die Übertragung unter Vorbehaltsnießbrauch: Die Eltern behalten das Nutzungsrecht und die Mieterträge, während der Wert des Nießbrauchs den steuerpflichtigen Erwerb mindert. Wie das im Einzelnen funktioniert und welche Fallstricke es gibt, lesen Sie im Beitrag „Immobilie an Kinder übertragen: Was bringt ein Vorbehaltsnießbrauch?“.
Häufige Fragen
Gilt der Freibetrag pro Schenker oder pro Empfänger?
Der Freibetrag gilt für jedes Schenker-Empfänger-Verhältnis einzeln. Ein Kind kann also von der Mutter und vom Vater jeweils 400.000 Euro innerhalb von zehn Jahren steuerfrei erhalten, zusätzlich von jedem Großelternteil jeweils 200.000 Euro.
Werden Schenkungen beim späteren Erbfall berücksichtigt?
Ja, wenn zwischen Schenkung und Erbfall weniger als zehn Jahre liegen. Die Schenkung wird dann mit dem Erwerb von Todes wegen zusammengerechnet, die auf die frühere Schenkung entfallende Steuer wird grundsätzlich angerechnet. Liegen mehr als zehn Jahre dazwischen, bleibt die frühere Schenkung für die Erbschaftsteuer außer Betracht.
Was gilt bei Schenkungen mit Auslandsbezug?
Lebt der Schenker oder der Beschenkte im Ausland oder wird ausländisches Vermögen übertragen, können zusätzliche Regeln und unter Umständen eine Doppelbesteuerung greifen. Solche Fälle sollten vor der Übertragung geprüft werden, da nachträgliche Korrekturen oft nur eingeschränkt möglich sind.
So unterstützen wir Sie
Ob Übertragung an Kinder und Enkel, Unternehmensnachfolge oder Immobilienvermögen: Wir prüfen Ihre Ausgangslage, berechnen die steuerlichen Folgen verschiedener Varianten und entwickeln mit Ihnen einen Übertragungsfahrplan, der die Freibeträge und 10-Jahres-Zeiträume sinnvoll nutzt - bei Bedarf in Abstimmung mit Ihrem Notar oder Fachanwalt. Einen Überblick über unsere Leistungen finden Sie auf unserer Seite zur steuerlichen Nachfolgeplanung und Vermögensübertragung. Sprechen Sie uns gerne an.
Dieser Beitrag gibt den Rechtsstand Oktober 2026 wieder und ersetzt keine individuelle Beratung.