Familienpool für Immobilien: Wann lohnt sich die Familiengesellschaft?
Vermietete Immobilien sollen in der Familie bleiben, die Kinder frühzeitig beteiligt werden - und die Eltern möchten weiterhin über Verwaltung und Vermietung entscheiden. Ein Familienpool für Immobilien kann diese Ziele miteinander verbinden. Er ist aber nicht automatisch die steuerlich günstigste Lösung. Entscheidend sind die passende Rechtsform, die schrittweise Übertragung und die Steuerfolgen bereits bei der Gründung.
Wir zeigen, wann sich eine Familiengesellschaft für Immobilien anbieten kann, wie die Schenkungsteuer-Freibeträge genutzt werden und welche Fehler bei Grunderwerbsteuer, Einkommensteuer und Nießbrauch besonders teuer werden können.
Das Wichtigste in Kürze
Ein Familienpool bündelt Immobilien in einer Gesellschaft. Die nächste Generation kann schrittweise Gesellschaftsanteile statt einzelner Grundstücke erhalten.
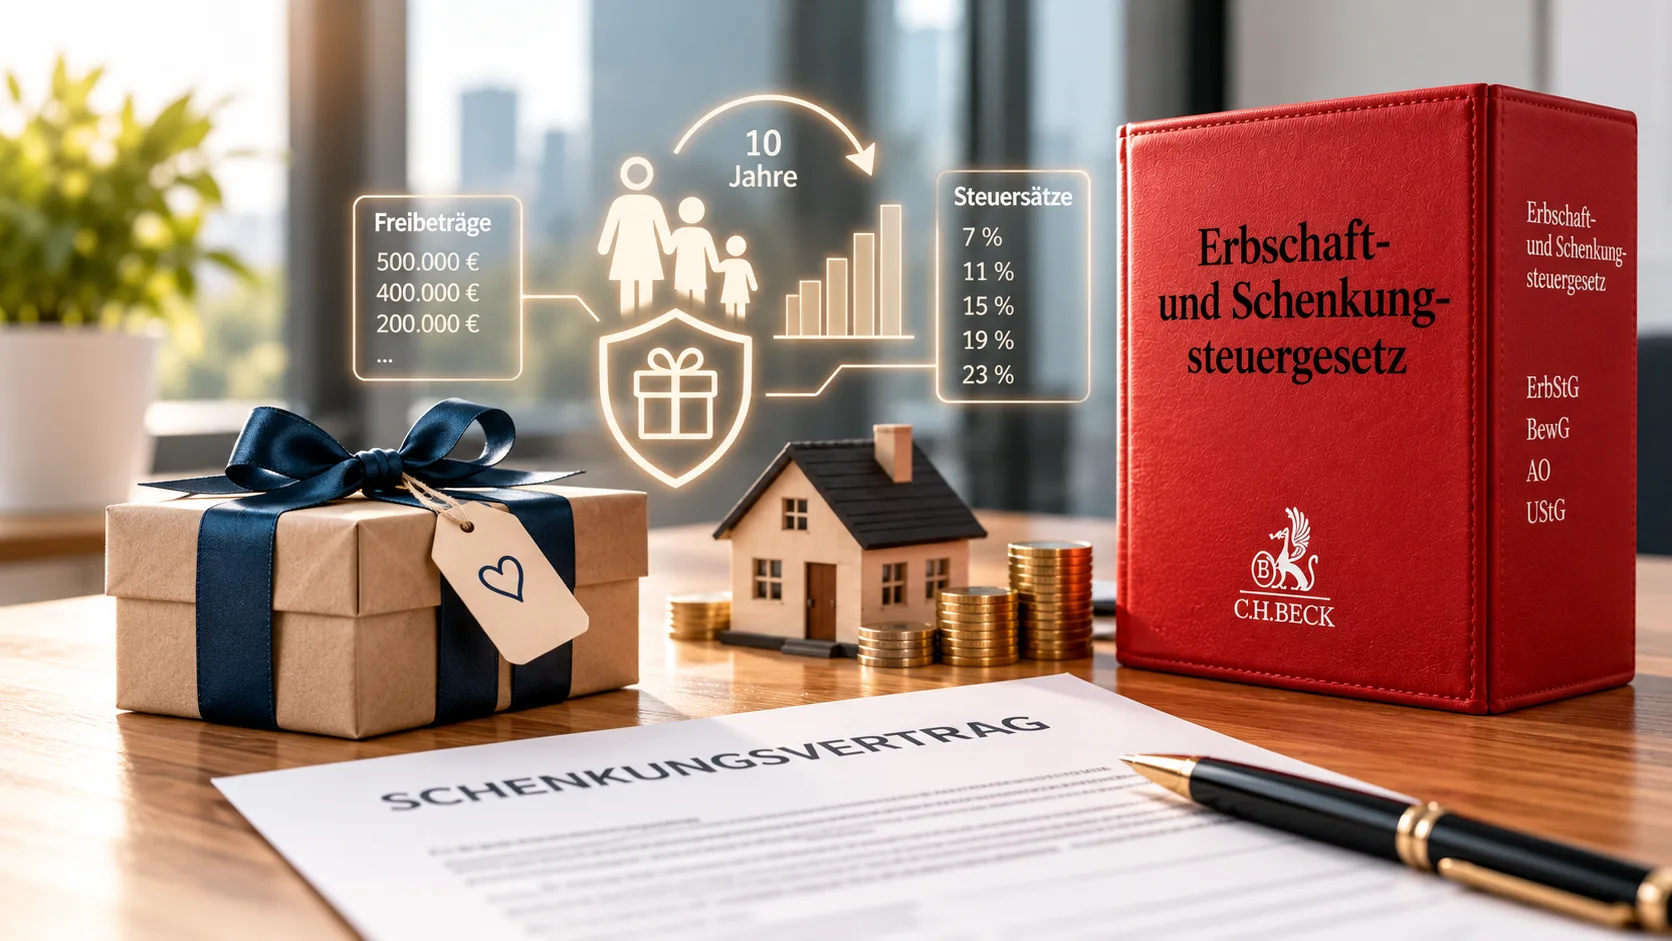
Pro Kind und Elternteil beträgt der persönliche Schenkungsteuer-Freibetrag grundsätzlich 400.000 Euro. Mehrere Erwerbe innerhalb von zehn Jahren werden zusammengerechnet.
Mit geeigneten Geschäftsführungs-, Stimmrechts- und Nachfolgeregelungen können Eltern weiter Einfluss behalten - die konkrete Gestaltung muss allerdings steuerlich anerkannt werden.
Eine vermögensverwaltende Personengesellschaft und eine Familien-GmbH unterscheiden sich erheblich bei der laufenden Besteuerung und beim späteren Immobilienverkauf.
Schon die Einbringung bestehender Immobilien kann Steuern auslösen. Gesellschaftsvertrag, Bewertung und Übertragungsplan gehören deshalb an den Anfang.
Was ist ein Familienpool für Immobilien?
Ein Familienpool ist keine eigene gesetzliche Rechtsform. Gemeint ist eine Familiengesellschaft, über die beispielsweise Mehrfamilienhäuser, vermietete Wohnungen und weiteres Vermögen gehalten und verwaltet werden. Eltern und Kinder sind an der Gesellschaft beteiligt; die Regeln für Verwaltung, Erträge und spätere Übertragungen werden gesellschaftsvertraglich festgelegt.
Häufig kommen drei Strukturen in Betracht:
Familien-GbR: relativ einfach und flexibel, allerdings haften Gesellschafter grundsätzlich persönlich. Soll eine GbR ein Grundstück erwerben oder sollen grundbuchrelevante Änderungen vorgenommen werden, ist regelmäßig zuvor die Eintragung als eGbR im Gesellschaftsregister erforderlich. Eine alte Bestands-GbR muss sich nicht allein wegen ihres Grundbesitzes sofort registrieren.
Familien-KG oder GmbH & Co. KG: ermöglicht eine Trennung zwischen Geschäftsführung und vermögensmäßiger Beteiligung. Bei der GmbH & Co. KG muss eine ungewollte gewerbliche Prägung vermieden werden, wenn die Besteuerung des Privatvermögens erhalten bleiben soll.
Familien-GmbH: eine eigenständig steuerpflichtige Kapitalgesellschaft. Sie kann für langfristige Reinvestitionen interessant sein, unterliegt aber anderen Regeln beim Verkauf der Immobilien und bei der Ausschüttung von Gewinnen.
Der praktische Vorteil: Gesellschaftsanteile lassen sich leichter in mehreren Schritten übertragen als einzelne Grundstücke. Welche Beteiligung wirtschaftlich und steuerlich tatsächlich übergeht, muss jedoch durch den Gesellschaftsvertrag und die Schenkungsvereinbarung eindeutig geregelt sein.
Wie lassen sich Immobilien schrittweise an Kinder übertragen?
Schenkungsteuer-Freibeträge gezielt nutzen
Nach § 16 ErbStG kann jedes Kind von jedem Elternteil grundsätzlich Vermögen im Wert von 400.000 Euro steuerfrei erwerben. Schenkungen derselben Person an denselben Empfänger innerhalb von zehn Jahren werden nach § 14 ErbStG zusammengerechnet. Erst wenn die frühere Schenkung aus diesem Zeitraum herausfällt, kann der Freibetrag insoweit erneut genutzt werden.
Vereinfachtes Beispiel: Ein Ehepaar ist zu gleichen Teilen an einer Familiengesellschaft mit einem schenkungsteuerlichen Vermögenswert von 2 Millionen Euro beteiligt. Es hat zwei Kinder. Schenkt jeder Elternteil jedem Kind Gesellschaftsanteile im steuerlichen Wert von jeweils 400.000 Euro, können bei fehlenden Vorerwerben insgesamt Anteile im Wert von 1,6 Millionen Euro ohne Schenkungsteuer übertragen werden. Voraussetzung ist, dass jeder Elternteil die betreffenden Anteile tatsächlich besitzt und übertragen kann. Das Beispiel blendet Sonderfragen der Bewertung, Finanzierung und etwaiger Nutzungsrechte aus.
Ein Familienpool schafft also keine zusätzlichen Freibeträge. Er erleichtert vor allem die Planbarkeit und Staffelung der Übertragungen. Mehr zum Freibetrag und zur Zehnjahresregel erläutern wir in unserem Beitrag „Freibeträge bei der Schenkungsteuer“.
Bewertung: Wohnimmobilien können einen Abschlag erhalten
Die Schenkungsteuer richtet sich nicht einfach nach dem geschätzten Kaufpreis. Maßgeblich ist die steuerliche Bewertung nach dem Bewertungsgesetz. Bei zu Wohnzwecken vermieteten Grundstücken ist unter den Voraussetzungen des § 13d ErbStG grundsätzlich nur 90 Prozent des steuerlichen Grundstückswerts anzusetzen. Das kann bei der Übertragung anteiliger Wirtschaftsgüter einer rein vermögensverwaltenden Personengesellschaft relevant sein.
Wichtig ist die Abgrenzung: Werden Anteile an einer Familien-GmbH verschenkt, ist Schenkungsgegenstand der GmbH-Anteil und nicht unmittelbar das der GmbH gehörende Mietshaus. Der Abschlag nach § 13d ErbStG lässt sich daher nicht einfach auf den Wert der GmbH-Anteile übertragen. Ob andere Begünstigungen einschlägig sind, ist gesondert zu prüfen.
Auch Schulden sind sorgfältig zu behandeln: Bei der schenkungsteuerlichen Ermittlung der Bereicherung können anteilige Gesellschaftsschulden nach § 10 Abs. 1 Satz 4 ErbStG wie eine Gegenleistung wirken. Daraus folgt jedoch nicht automatisch, dass auch einkommensteuerlich ein teilentgeltliches Geschäft vorliegt. Entscheidend ist die vertragliche und wirtschaftliche Ausgestaltung.
Wie können die Eltern trotz Schenkung die Kontrolle behalten?
Das Kernstück eines Familienpools ist der Gesellschaftsvertrag. Er kann die Nachfolge in den Gesellschaftsanteilen von der Entscheidungsmacht über das Immobilienvermögen trennen - innerhalb der gesellschafts- und steuerrechtlichen Grenzen.
Geschäftsführung und Stimmrechte: Wer entscheidet über Mietverträge, Finanzierungen, Modernisierungen und Verkäufe?
Entnahmen und Ertragsverteilung: Welche Beträge bleiben in der Gesellschaft, welche dürfen die Beteiligten entnehmen?
Übertragungsbeschränkungen: Unter welchen Voraussetzungen dürfen Anteile verkauft, verpfändet oder an Dritte weitergegeben werden?
Nachfolge- und Abfindungsklauseln: Was geschieht bei Scheidung, Insolvenz, Tod oder Austritt eines Gesellschafters?
Ein Vorbehaltsnießbrauch an Gesellschaftsanteilen kann zusätzlich dazu dienen, Erträge für die Eltern zu sichern und den steuerlichen Wert der Schenkung zu mindern. Allerdings ist ein bloßes Recht auf Geldzahlungen nicht mit einer steuerlich wirksamen Nießbrauchsgestaltung gleichzusetzen. Für die einkommensteuerliche Zurechnung der Vermietungseinkünfte können insbesondere Mitwirkungs- und Verwaltungsrechte des Nießbrauchers entscheidend sein (vgl. BFH, Urteil vom 15.11.2022 - IX R 4/20).
Die steuerliche Planung muss hier mit dem Notar oder einem entsprechend spezialisierten Rechtsanwalt abgestimmt werden. Zu weitgehende Vorbehalte oder widersprüchliche Regelungen können die gewünschte Wirkung gefährden.
Personengesellschaft oder Familien-GmbH: Welche Steuern fallen an?
Vermögensverwaltende GbR oder KG: Immobilien bleiben grundsätzlich Privatvermögen
Bei einer rein vermögensverwaltenden Personengesellschaft werden die Mieteinkünfte grundsätzlich den Gesellschaftern als Einkünfte aus Vermietung und Verpachtung zugerechnet. Die Regeln des Privatvermögens können erhalten bleiben. Insbesondere kann ein Grundstücksverkauf nach Ablauf der maßgeblichen zehnjährigen Frist des § 23 EStG einkommensteuerfrei sein. Für die Frist zählt grundsätzlich die Anschaffungsgeschichte des jeweiligen Grundstücks, nicht eine neue Zehnjahresfrist für den Gesellschaftsanteil.
Das setzt voraus, dass die Gesellschaft nicht tatsächlich gewerblich tätig oder kraft Gesetzes gewerblich geprägt ist. Gerade bei einer GmbH & Co. KG müssen die Geschäftsführungs- und Haftungsverhältnisse nach § 15 Abs. 3 Nr. 2 EStG sorgfältig ausgestaltet werden. Nicht jede GmbH & Co. KG ist automatisch gewerblich geprägt - die Voraussetzungen sind im Einzelfall zu prüfen.
Familien-GmbH: Andere Belastung bei Gewinn und Immobilienverkauf
Eine Familien-GmbH unterliegt mit ihren Gewinnen der Körperschaftsteuer und grundsätzlich auch der Gewerbesteuer. Im Jahr 2026 beträgt der Körperschaftsteuersatz 15 Prozent zuzüglich Solidaritätszuschlag; eine gesetzlich beschlossene stufenweise Absenkung ist ab 2028 vorgesehen. Bei ausschließlich begünstigter Grundstücksverwaltung kann die erweiterte Grundstückskürzung nach § 9 Nr. 1 Satz 2 GewStG die gewerbesteuerliche Belastung deutlich reduzieren. Die Voraussetzungen sind jedoch eng und müssen laufend eingehalten werden.
Solange Erträge in der GmbH verbleiben und reinvestiert werden, kann die Struktur attraktiv sein. Bei einer Ausschüttung an die Gesellschafter fällt eine weitere Besteuerungsebene an. Vor allem aber gilt: Ein Verkauf der Immobilie durch die GmbH ist nicht allein wegen einer Haltedauer von mehr als zehn Jahren steuerfrei. Für private Familienvermögen kann das ein entscheidender Nachteil sein.
Ab wann lohnt sich ein Familienpool für Immobilien?
Eine feste Immobilienzahl oder eine bestimmte Vermögensgrenze, ab der sich ein Familienpool immer lohnt, gibt es nicht. Ausschlaggebend ist, ob der organisatorische und steuerliche Nutzen die Gründungs- und Folgekosten übersteigt.
Wann eine Familiengesellschaft besonders sinnvoll sein kann
Es gibt mehrere vermietete Objekte, die gemeinsam verwaltet und langfristig in der Familie gehalten werden sollen.
Mehrere Kinder oder weitere Familienmitglieder sollen schrittweise beteiligt werden, ohne das Immobilienvermögen sofort aufzuteilen.
Die Eltern möchten die Verwaltung und wesentliche Entscheidungen vorerst bündeln, auch wenn die Vermögensnachfolge bereits beginnt.
Es besteht genügend Zeit für eine langfristige Nachfolgeplanung unter Berücksichtigung der Zehnjahresregel.
Welche Kosten und Alternativen gehören in den Vergleich?
Die Gründung verursacht typischerweise Kosten für rechtliche Gestaltung, notarielle Umsetzung, Bewertung und steuerliche Beratung. Hinzu kommen je nach Rechtsform Buchführung, Erklärungen, laufende Abstimmung der Gesellschafter und gesellschaftsrechtliche Verwaltung. Auch bestehende Kredite, Bankzustimmungen und Grunderwerbsteuer können die Wirtschaftlichkeit erheblich beeinflussen.
Bei nur einer Immobilie und einer überschaubaren Familienkonstellation kann eine unmittelbare Schenkung des Grundstücks oder eines Miteigentumsanteils, gegebenenfalls mit Nießbrauch, einfacher und günstiger sein. Ein guter Gestaltungsvergleich berechnet daher sowohl die Familiengesellschaft als auch die Direktschenkung - einschließlich laufender Kosten und eines späteren Verkaufs.
Welche Steuerfallen drohen bei der Einbringung?
Grunderwerbsteuer: Schenkungen und Nachbehaltensfristen prüfen
Wird eine Immobilie auf eine Gesellschaft übertragen, ist zunächst zu prüfen, ob ein grunderwerbsteuerbarer Vorgang vorliegt. In Hamburg beträgt der reguläre Steuersatz 5,5 Prozent. Bei Personengesellschaften können unter den Voraussetzungen der §§ 5 und 6 GrEStG anteilige Vergünstigungen greifen. Die hierzu notwendige grunderwerbsteuerliche Behandlung rechtsfähiger Personengesellschaften als Gesamthand nach § 24 GrEStG gilt nach dem Rechtsstand November 2026 auch über 2026 hinaus.
Die Vergünstigungen haben Voraussetzungen und teilweise zehnjährige Nachbehaltensfristen. Eine spätere Verminderung der Beteiligung kann zu einer Nachversteuerung führen. Allerdings sind unentgeltliche Übertragungen an Kinder nicht pauschal schädlich: Je nach Sachverhalt und einschlägiger Befreiung können Ausnahmen greifen; die bereits laufende Frist wird gegebenenfalls vom Kind fortgeführt. Daneben sind die speziellen Grunderwerbsteuertatbestände für Veränderungen im Gesellschafterbestand, insbesondere die 90-Prozent-Schwelle, unabhängig zu prüfen.
Die Aussage „Anteile statt Grundstücke übertragen - also keine Grunderwerbsteuer“ wäre deshalb falsch. Jede geplante Einbringung und jede spätere Anteilsbewegung gehört vorab in eine grunderwerbsteuerliche Gesamtplanung.
Einkommensteuer: Einbringung kann als Veräußerung gelten
Überträgt ein Eigentümer eine Immobilie aus dem Privatvermögen gegen Gesellschaftsrechte auf eine GmbH, liegt grundsätzlich ein entgeltlicher Vorgang vor. Auch die verdeckte Einlage ist für die Anwendung des § 23 EStG ausdrücklich als Veräußerung erfasst. Innerhalb der maßgeblichen Zehnjahresfrist kann daher Einkommensteuer entstehen. Bei einer vermögensverwaltenden Personengesellschaft kommt es insbesondere darauf an, in welchem Umfang andere Gesellschafter wirtschaftlich an den Grundstücken beteiligt werden.
Ob und in welcher Höhe bei der übernehmenden Gesellschaft neues Abschreibungsvolumen entsteht, lässt sich nicht pauschal beantworten. Der Wertansatz und die AfA-Folgen hängen von der Art der Übertragung, der Gegenleistung und den gesetzlichen Bewertungsregeln ab. Steuerbelastung und künftige Abschreibungen sollten deshalb gemeinsam berechnet werden.
Ungewollte Gewerblichkeit: Stille Reserven werden steuerverstrickt
Wird aus einer Vermögensverwaltung ein Gewerbebetrieb - beispielsweise durch gewerblichen Grundstückshandel, gewerbliche Tätigkeiten oder gewerbliche Prägung einer GmbH & Co. KG -, kann sich die steuerliche Behandlung grundlegend ändern. Dann sind auch spätere Immobilienverkäufe nicht mehr nach den Regeln für private Veräußerungsgeschäfte zu beurteilen. Eine sorgfältige Gestaltung zu Beginn ist meist günstiger als eine nachträgliche Korrektur.
Häufige Fragen zum Familienpool
Können minderjährige Kinder Gesellschafter werden?
Ja. Ob ein Ergänzungspfleger bestellt werden muss und ob zusätzlich eine familiengerichtliche Genehmigung erforderlich ist, sind allerdings unterschiedliche rechtliche Fragen. Sie hängen vom konkreten Geschäft, möglichen Interessenkollisionen und den Pflichten des Kindes ab. Eine rein vermögensverwaltende Gesellschaft ist nicht automatisch genehmigungspflichtig; Gründung, Beitritt und Übertragung bestehender Anteile müssen getrennt betrachtet werden.
Ist ein Familienpool automatisch schenkungsteuerfrei?
Nein. Der Familienpool schafft keine neue Steuerbefreiung. Entscheidend sind der Wert der übertragenen Anteile beziehungsweise Wirtschaftsgüter, persönliche Freibeträge, frühere Schenkungen und mögliche Abzüge oder Begünstigungen. Zudem können bei der Gründung oder späteren Übertragung andere Steuerarten betroffen sein.
Kann die Familie Immobilien aus dem Pool später steuerfrei verkaufen?
Bei einer rein vermögensverwaltenden Personengesellschaft kann nach Ablauf der für das jeweilige Grundstück geltenden Frist ein steuerfreier privater Veräußerungsvorgang vorliegen. Bei einer Familien-GmbH führt die zehnjährige Haltedauer dagegen nicht zu einer entsprechenden Steuerfreiheit. Die geplante Exit-Strategie sollte deshalb schon die Rechtsformwahl mitbestimmen.
Was passiert mit der Familiengesellschaft im Erbfall?
Die noch vorhandenen Gesellschaftsanteile der Eltern fallen nach den maßgeblichen gesellschafts- und erbrechtlichen Regelungen in die Nachfolge. Frühere Schenkungen der letzten zehn Jahre werden bei demselben Erwerber und Erblasser grundsätzlich in die erbschaftsteuerliche Zusammenrechnung einbezogen. Gesellschaftsvertrag und Testament müssen daher zusammenpassen.
Wie wir bei malia.tax unterstützen
Ob Familien-GbR, KG, GmbH & Co. KG oder Familien-GmbH: Wir beurteilen zunächst die bestehende Immobilien- und Familiensituation und vergleichen die steuerlichen Folgen der möglichen Gestaltungen. Dazu gehören Immobilien- und Anteilsbewertung, Schenkungsteuer-Freibeträge, Grunderwerbsteuer, laufende Besteuerung und ein späterer Verkauf. Anschließend stimmen wir die steuerliche Struktur mit den beteiligten Notaren und Rechtsanwälten ab.
Weitere Informationen finden Sie auf unseren Leistungsseiten zur Erbschaft- und Nachfolgeplanung und zur Immobiliensteuerberatung. Wenn Sie Immobilienvermögen innerhalb der Familie übertragen möchten, sprechen Sie uns gerne an.
Rechtsstand: November 2026. Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle steuerliche und rechtliche Beratung.