Neue Verwaltungsgrundsätze 2026: Worauf Immobilieneigentümer bei Renovierungen und energetischen Sanierungen achten sollten
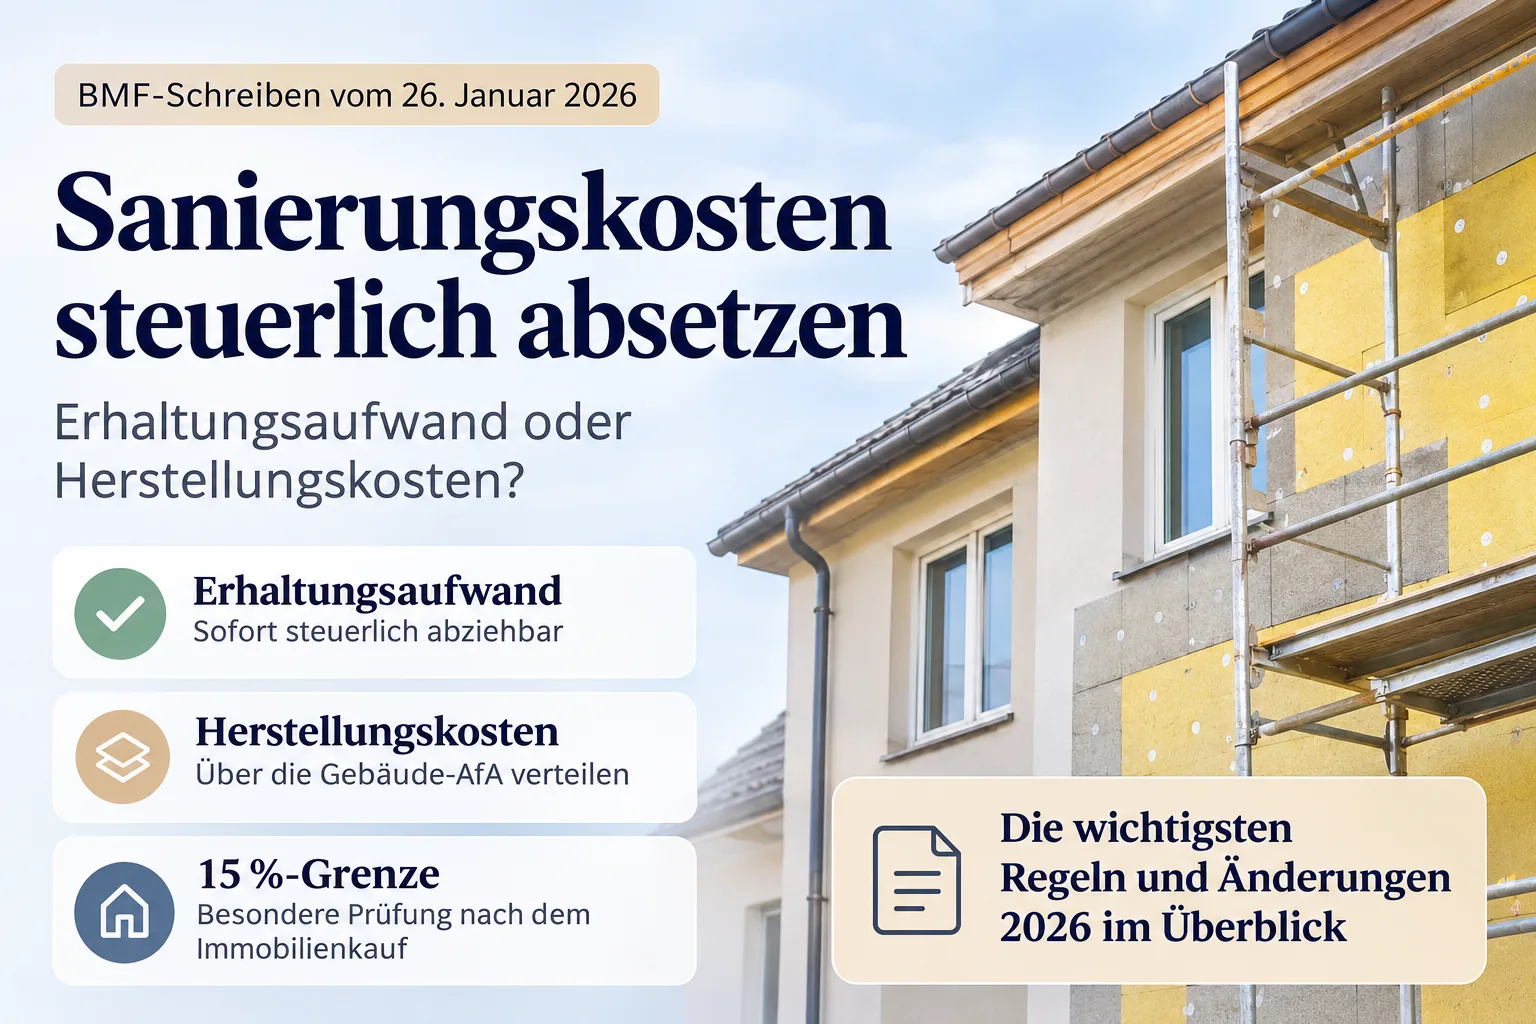
Wer eine vermietete Immobilie renoviert oder energetisch saniert, kann die entstehenden Kosten grundsätzlich steuerlich berücksichtigen. Entscheidend ist jedoch, ob die Aufwendungen als Erhaltungsaufwand sofort abziehbar sind oder als Herstellungskosten über die Nutzungsdauer des Gebäudes abgeschrieben werden müssen. Gerade bei umfangreichen Modernisierungen kann diese Unterscheidung erhebliche steuerliche Auswirkungen haben. Mit dem BMF-Schreiben vom 26. Januar 2026 hat die Finanzverwaltung ihre Grundsätze zur Abgrenzung von Anschaffungs- und Herstellungskosten sowie Erhaltungsaufwand bei Gebäuden neu gefasst.
Erhaltungsaufwand: Wann sind Sanierungskosten sofort abziehbar?
Erhaltungsaufwand liegt grundsätzlich vor, wenn vorhandene Gebäudebestandteile instand gesetzt, erneuert oder zeitgemäß modernisiert werden, ohne dass dadurch ein neues Wirtschaftsgut entsteht, das Gebäude erweitert oder sein Gebrauchswert wesentlich über den ursprünglichen Zustand hinaus erhöht wird.
Typische Beispiele können sein:
- Austausch einer alten Heizungsanlage
- Erneuerung vorhandener Fenster
- Renovierung eines bestehenden Badezimmers
- Austausch abgenutzter Bodenbeläge
- Maler- und Tapezierarbeiten
Bei einer vermieteten Immobilie können solche Aufwendungen grundsätzlich im Jahr der Zahlung als Werbungskosten berücksichtigt werden. Unter bestimmten Voraussetzungen ist alternativ eine Verteilung größerer Erhaltungsaufwendungen auf zwei bis fünf Jahre nach § 82b EStDV möglich.
Wichtig: Nicht jede Modernisierung führt automatisch zu Herstellungskosten. Auch der Austausch älterer Bauteile durch moderne Technik kann weiterhin Erhaltungsaufwand darstellen.
Herstellungskosten: Wann müssen Sanierungskosten abgeschrieben werden?
Herstellungskosten liegen insbesondere dann vor, wenn durch die Baumaßnahmen
- ein neues Wirtschaftsgut entsteht,
- ein bestehendes Gebäude erweitert wird oder
- eine wesentliche Verbesserung über den ursprünglichen Zustand hinaus eintritt.
Besonders relevant ist die dritte Variante: die sogenannte Standardhebung.
Bei Wohngebäuden betrachtet die Finanzverwaltung hierfür vier zentrale Ausstattungsmerkmale:
- Heizungsinstallation
- Sanitärinstallation
- Elektroinstallation
- Fenster
Eine wesentliche Verbesserung kann vorliegen, wenn ein Bündel von Baumaßnahmen in mindestens drei dieser vier Bereiche zu einer deutlichen Anhebung des Gebäudestandards führt. Dabei reicht es nicht aus, dass beispielsweise ein altes Badezimmer lediglich durch ein modernes Badezimmer üblicher Ausstattung ersetzt wird. Entscheidend ist, ob sich der Gebrauchswert gegenüber dem maßgeblichen ursprünglichen Zustand wesentlich verbessert. Das BMF-Schreiben vom 26. Januar 2026 stellt für diese Beurteilung ausdrücklich auf die vier genannten zentralen Ausstattungsmerkmale ab.
Energetische Sanierung: Führt eine bessere Energieeffizienz zu Herstellungskosten?
Die energetische Sanierung von Bestandsimmobilien gewinnt zunehmend an Bedeutung. Häufig werden alte Heizungsanlagen ersetzt, Fenster erneuert oder Gebäude zusätzlich gedämmt. Steuerlich stellt sich dabei die Frage, ob eine deutliche Verbesserung der Energieeffizienz bereits eine wesentliche Verbesserung des Gebäudes begründet.
Hier ist zwischen Handels- und Steuerrecht zu unterscheiden. Nach der handelsrechtlichen Stellungnahme IDW RS IFA 1 n. F. kann eine wesentliche Verbesserung der Gebäudequalität regelmäßig angenommen werden, wenn der Endenergiebedarf oder -verbrauch gegenüber dem ursprünglichen Zustand um mindestens 30 % sinkt. Bei Wohngebäuden entspricht dies ungefähr einer Verbesserung um mindestens zwei Energieeffizienzklassen.
Für die steuerliche Beurteilung übernimmt die Finanzverwaltung diese handelsrechtliche Betrachtungsweise jedoch nicht.
Maßgeblich bleiben insbesondere die steuerlichen Kriterien zur Erweiterung und Standardhebung des Gebäudes. Das bedeutet: Eine erhebliche energetische Verbesserung führt nicht allein deshalb zu steuerlichen Herstellungskosten. Umgekehrt können umfangreiche energetische Maßnahmen durchaus Herstellungskosten darstellen, wenn sie beispielsweise mit einer Erweiterung oder einer wesentlichen Standardhebung verbunden sind.
Die 15-%-Grenze: Besondere Vorsicht nach dem Immobilienkauf
Eine der wichtigsten Regelungen für Immobilienkäufer sind die sogenannten anschaffungsnahen Herstellungskosten nach § 6 Abs. 1 Nr. 1a EStG. Wer innerhalb von drei Jahren nach der Anschaffung eines Gebäudes umfangreiche Instandsetzungs- und Modernisierungsmaßnahmen durchführt, muss die 15-%-Grenze beachten.
Übersteigen die maßgeblichen Aufwendungen ohne Umsatzsteuer 15 % der Anschaffungskosten des Gebäudes, werden sie grundsätzlich insgesamt als anschaffungsnahe Herstellungskosten behandelt. Die Folge: Die Kosten können nicht sofort als Werbungskosten abgezogen werden, sondern erhöhen die Abschreibungsbemessungsgrundlage des Gebäudes.
Praxisbeispiel
Ein Vermieter erwirbt eine Eigentumswohnung. Von den gesamten Anschaffungskosten entfallen 200.000 € auf das Gebäude und der übrige Anteil auf den Grund und Boden.
Berechnung der 15-%-Grenze:
Anschaffungskosten Gebäude · 200.000 €
15-%-Grenze · 30.000 €
Renovierungskosten netto · 35.000 €
Überschreitung der Grenze · 5.000 €
Da die maßgeblichen Renovierungskosten die Grenze überschreiten, sind grundsätzlich die gesamten 35.000 € als anschaffungsnahe Herstellungskosten zu behandeln - nicht lediglich die 5.000 € oberhalb der Grenze. Nicht in diese Prüfung einzubeziehen sind insbesondere Erweiterungskosten sowie Aufwendungen für Erhaltungsarbeiten, die jährlich üblicherweise anfallen. Eigenständige Herstellungskosten können allerdings unabhängig von der 15-%-Grenze vorliegen.
Praxistipp: Bereits vor dem Immobilienkauf sollte geprüft werden, welche Sanierungsmaßnahmen innerhalb der ersten drei Jahre geplant sind. Die zeitliche und sachliche Planung kann die steuerliche Behandlung erheblich beeinflussen.
Auch die Erhaltungsrücklage kann eine Rolle spielen
Bei Eigentumswohnungen ist außerdem die Erhaltungsrücklage der Wohnungseigentümergemeinschaft zu beachten. Die Einzahlung in die Erhaltungsrücklage führt noch nicht zum Werbungskostenabzug. Erst wenn die Gemeinschaft die Mittel tatsächlich für entsprechende Maßnahmen verwendet, kommt eine steuerliche Berücksichtigung in Betracht.
Werden innerhalb des Dreijahreszeitraums nach Anschaffung aus der Erhaltungsrücklage Instandsetzungs- oder Modernisierungsmaßnahmen finanziert, können diese Aufwendungen auch bei der Prüfung der 15-%-Grenze relevant werden. Das gilt grundsätzlich auch für Maßnahmen am Gemeinschaftseigentum.
Warum eine genaue Dokumentation entscheidend ist
Ob Sanierungskosten sofort abziehbar sind oder aktiviert werden müssen, hängt häufig von den konkreten Umständen des Einzelfalls ab. Insbesondere bei umfangreichen Maßnahmen empfiehlt es sich, den Zustand des Gebäudes vor Beginn der Arbeiten sorgfältig zu dokumentieren. Hilfreich sind beispielsweise Fotos, Baubeschreibungen, Handwerkerangebote und Rechnungen, aus denen die einzelnen Leistungen eindeutig hervorgehen.
Bei einer möglichen Standardhebung ist außerdem der maßgebliche ursprüngliche Gebäudezustand entscheidend. Bei unentgeltlichen Übertragungen, etwa durch Erbschaft oder Schenkung, kann hierfür auch der Zustand beim Rechtsvorgänger maßgeblich sein. Eine nachvollziehbare Dokumentation erleichtert die steuerliche Einordnung und kann spätere Rückfragen des Finanzamts vermeiden.
Fazit: Sanierungskosten frühzeitig steuerlich prüfen
Die steuerliche Behandlung von Sanierungsmaßnahmen ist komplexer, als es auf den ersten Blick erscheint. Insbesondere bei energetischen Modernisierungen ist eine deutliche Verbesserung des Gebäudes nicht automatisch mit steuerlichen Herstellungskosten gleichzusetzen.
Gleichzeitig kann die 15-%-Grenze dazu führen, dass grundsätzlich sofort abziehbare Renovierungskosten nach einem Immobilienkauf nur noch über die Gebäudeabschreibung berücksichtigt werden können.
Wer größere Sanierungsmaßnahmen plant, sollte deshalb bereits vor Beginn der Arbeiten die steuerlichen Auswirkungen prüfen. Das gilt insbesondere für frisch erworbene Immobilien, umfassende Modernisierungen und Maßnahmen, bei denen mehrere Gebäudebestandteile gleichzeitig erneuert werden.
Häufige Fragen zu Sanierungskosten, Erhaltungsaufwand und Herstellungskosten
Welche Sanierungskosten kann ich sofort steuerlich absetzen?
Bei vermieteten Immobilien können Sanierungskosten grundsätzlich sofort als Werbungskosten abgezogen werden, wenn es sich um Erhaltungsaufwand handelt. Dazu zählen beispielsweise Malerarbeiten, der Austausch vorhandener Fenster oder die Erneuerung einer Heizungsanlage. Voraussetzung ist, dass keine Herstellungskosten oder anschaffungsnahen Herstellungskosten vorliegen.
Wann werden Renovierungskosten zu Herstellungskosten?
Herstellungskosten entstehen insbesondere dann, wenn ein Gebäude erweitert, ein neues Wirtschaftsgut geschaffen oder das Gebäude über seinen ursprünglichen Zustand hinaus wesentlich verbessert wird. Bei Wohngebäuden kann eine wesentliche Verbesserung vorliegen, wenn mindestens drei der vier zentralen Ausstattungsmerkmale - Heizung, Sanitär, Elektroinstallation und Fenster - deutlich im Standard angehoben werden.
Was bedeutet die 15-%-Grenze bei einer Immobiliensanierung?
Übersteigen die maßgeblichen Nettoaufwendungen für Instandsetzungs- und Modernisierungsmaßnahmen innerhalb von drei Jahren nach dem Immobilienkauf 15 % der Anschaffungskosten des Gebäudes, gelten diese grundsätzlich insgesamt als anschaffungsnahe Herstellungskosten. Sie können dann nicht sofort abgezogen werden, sondern werden über die Gebäudeabschreibung berücksichtigt.
Sind energetische Sanierungen automatisch Herstellungskosten?
Nein. Der Austausch einer alten Heizungsanlage, die Erneuerung von Fenstern oder eine zusätzliche Wärmedämmung führen nicht automatisch zu steuerlichen Herstellungskosten. Entscheidend ist, ob die Maßnahmen eine Erweiterung oder wesentliche Verbesserung des Gebäudes darstellen. Innerhalb der ersten drei Jahre nach Anschaffung ist außerdem die 15-%-Grenze zu beachten.
Zählen Malerarbeiten und Schönheitsreparaturen zur 15-%-Grenze?
Ja, grundsätzlich können auch Malerarbeiten, Tapezierarbeiten und andere Schönheitsreparaturen in die Berechnung der 15-%-Grenze einbezogen werden. Das gilt auch dann, wenn diese Arbeiten für sich betrachtet normalerweise sofort abziehbarer Erhaltungsaufwand wären. Ausgenommen sind insbesondere jährlich üblicherweise anfallende Erhaltungsarbeiten.
Kann ich Sanierungskosten auf mehrere Jahre verteilen?
Ja. Größere Erhaltungsaufwendungen für bestimmte vermietete Wohngebäude können unter den Voraussetzungen des § 82b EStDV gleichmäßig auf zwei bis fünf Jahre verteilt werden. Herstellungskosten unterliegen dagegen grundsätzlich der Gebäudeabschreibung nach den jeweils geltenden AfA-Regelungen.
Gelten die gleichen Regeln bei selbst genutzten Immobilien?
Die Abgrenzung zwischen Erhaltungsaufwand und Herstellungskosten ist insbesondere bei vermieteten oder betrieblich genutzten Immobilien für den steuerlichen Abzug relevant. Bei selbst genutzten Immobilien kommt ein allgemeiner Werbungskostenabzug nicht in Betracht. Allerdings können unter bestimmten Voraussetzungen Steuerermäßigungen für Handwerkerleistungen nach § 35a EStG oder energetische Maßnahmen nach § 35c EStG beansprucht werden.
Rechtsgrundlagen: § 6 Abs. 1 Nr. 1a EStG, § 9 Abs. 5 EStG, § 255 Abs. 2 HGB, § 82b EStDV sowie BMF-Schreiben vom 26. Januar 2026 (BStBl I 2026, 272).