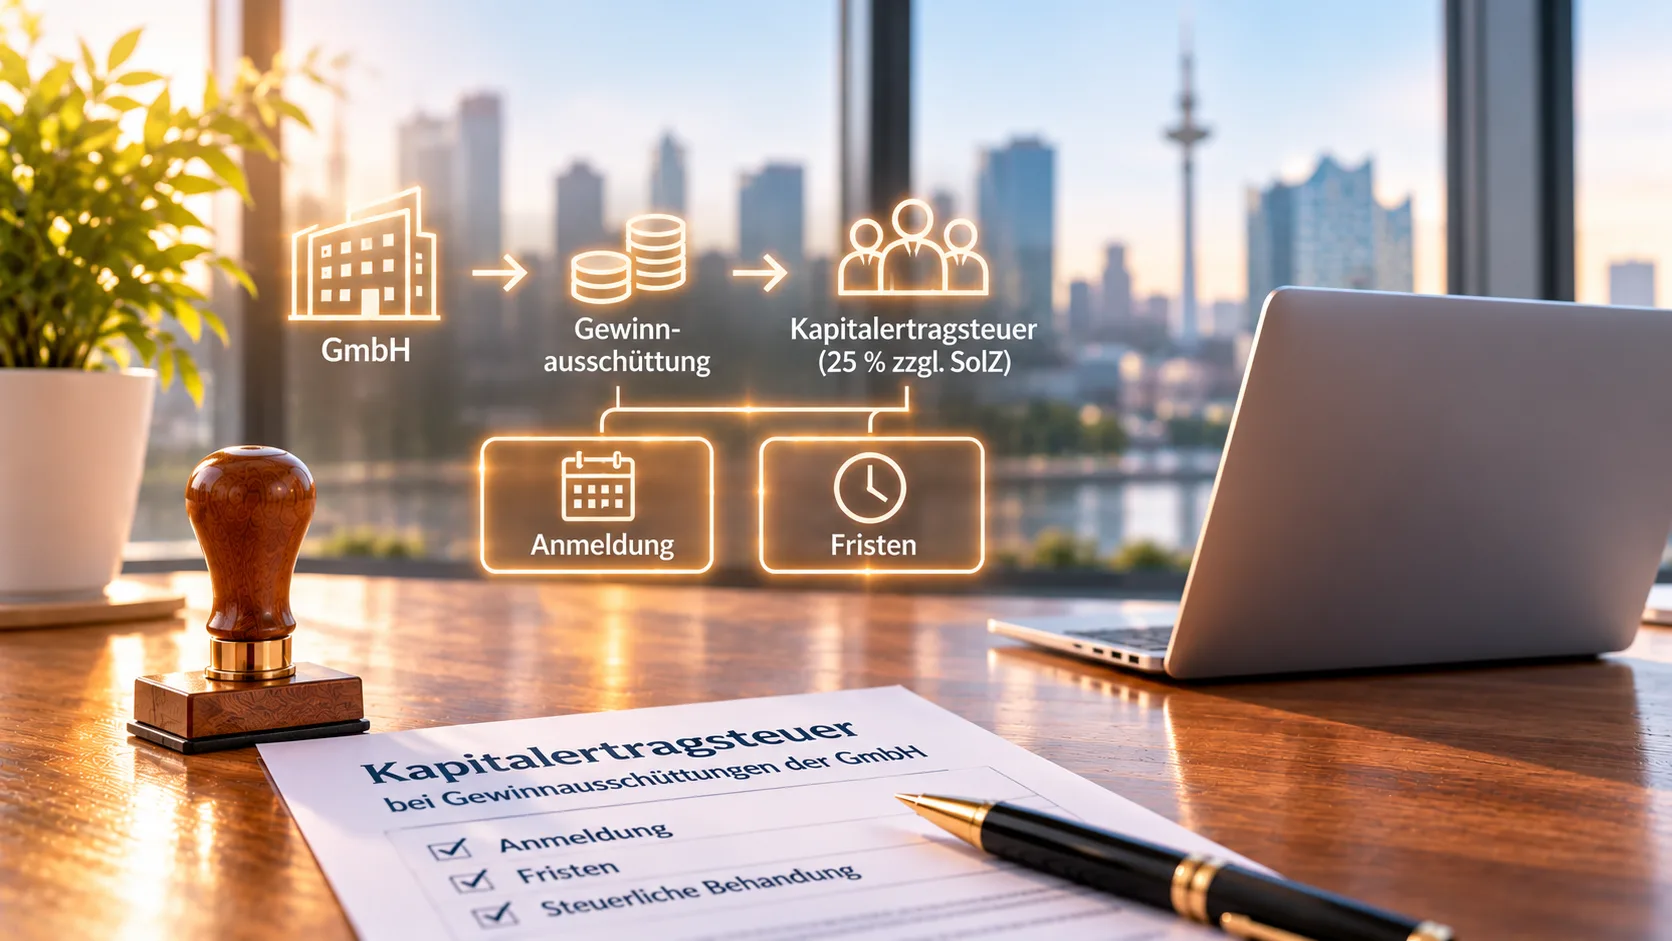
Die Gesellschafterversammlung hat eine Gewinnausschüttung beschlossen - und kurz darauf stellt sich die Frage: Wer meldet eigentlich die Steuer an, und bis wann? In der Praxis wird die Kapitalertragsteuer-Anmeldung bei Gewinnausschüttungen immer wieder übersehen, weil die Beteiligten davon ausgehen, die Besteuerung laufe allein über die private Steuererklärung des Gesellschafters.
Die Antwort: Nicht der Gesellschafter, sondern die GmbH muss die Kapitalertragsteuer einbehalten, elektronisch beim Finanzamt anmelden und abführen. Bei einer offenen Gewinnausschüttung muss dies grundsätzlich bereits am steuerlichen Zuflusstag erfolgen. Die häufig bekannte Frist bis zum 10. des Folgemonats gilt hierfür nicht.
Für Geschäftsführer und Gesellschafter von GmbHs und Holdings in Hamburg und im Umland gehört die Kapitalertragsteueranmeldung damit zu den Pflichten, die bei jeder Ausschüttung von Anfang an mitgeplant werden sollten - sinnvollerweise zusammen mit den laufenden Erklärungspflichten der Gesellschaft, also der Erstellung der Steuererklärungen und Steueranmeldungen.
Das Wichtigste in Kürze
- Bei einer Gewinnausschüttung der GmbH fällt Kapitalertragsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer an.
- Die GmbH muss die Kapitalertragsteuer grundsätzlich am steuerlichen Zuflusstag elektronisch anmelden und an das Finanzamt abführen.
- Für den Steuerabzug gilt die Ausschüttung an dem im Beschluss bestimmten Auszahlungstag als zugeflossen; fehlt eine solche Bestimmung, am Tag nach der Beschlussfassung - unabhängig davon, wann tatsächlich gezahlt wird.
- Der Gesellschafter erhält eine Steuerbescheinigung, die er für Anrechnung oder Erstattung benötigt.
- Unterbleibt der Einbehalt, drohen Haftungsrisiken für die GmbH und unter Umständen persönlich für den Geschäftsführer.
Wann fällt bei einer Gewinnausschüttung der GmbH Kapitalertragsteuer an?
Schüttet eine GmbH Gewinne an ihre Gesellschafter aus, handelt es sich um Kapitalerträge. Die Gesellschaft ist verpflichtet, im Zeitpunkt des Zuflusses Kapitalertragsteuer von 25 Prozent einzubehalten, zuzüglich 5,5 Prozent Solidaritätszuschlag auf die Kapitalertragsteuer. Ist der Gesellschafter eine kirchensteuerpflichtige natürliche Person, kommt Kirchensteuer hinzu; die Kirchensteuerpflicht ermittelt die GmbH über eine regelmäßige Abfrage beim Bundeszentralamt für Steuern.
Wichtig für das Verständnis: Steuerschuldner ist der Gesellschafter, aber die GmbH ist zum Einbehalt und zur Abführung verpflichtet - ähnlich wie bei der Lohnsteuer für Arbeitnehmer. Das gilt für ordentliche Gewinnausschüttungen ebenso wie für Vorabausschüttungen während des laufenden Jahres.
Kapitalertragsteuer-Anmeldung: Frist, Zufluss und Ablauf
Die Kapitalertragsteuer-Anmeldung erfolgt elektronisch nach amtlich vorgeschriebenem Datensatz beim zuständigen Finanzamt der GmbH.
Anders als bei vielen anderen Steueranmeldungen gilt für offene Gewinnausschüttungen keine allgemeine Anmelde- und Zahlungsfrist bis zum 10. des Folgemonats. Nach § 44 Abs. 1 EStG ist die Kapitalertragsteuer grundsätzlich bereits in dem Zeitpunkt abzuführen, in dem die Gewinnausschüttung dem Gesellschafter steuerlich zufließt. Die Anmeldung muss gemäß § 45a Abs. 1 EStG innerhalb derselben Frist erfolgen.
Entscheidend ist deshalb, wann die Ausschüttung für Zwecke des Kapitalertragsteuerabzugs als zugeflossen gilt. Hierfür enthält § 44 Abs. 2 EStG besondere Regelungen:
- Auszahlungstag im Beschluss festgelegt: Bestimmt der Gewinnverwendungsbeschluss einen konkreten Auszahlungstag, gilt die Ausschüttung grundsätzlich an diesem Tag als zugeflossen.
- Kein Auszahlungstag festgelegt: Enthält der Beschluss keinen Auszahlungstag, gilt grundsätzlich der Tag nach der Beschlussfassung als Zuflusstag.
- Besondere Fälligkeitsregelungen: Gesetzliche oder zulässige satzungsmäßige Fälligkeitsregelungen sind gegebenenfalls vorrangig zu berücksichtigen.
Gerade dieser Punkt wird in der Praxis häufig unterschätzt: Wer Mitte März eine Gewinnausschüttung beschließt, ohne einen konkreten Auszahlungstag festzulegen, muss die Kapitalertragsteuer grundsätzlich bereits am Tag nach der Beschlussfassung anmelden und abführen - selbst wenn die tatsächliche Auszahlung erst einige Wochen oder Monate später erfolgt.
Davon zu unterscheiden ist die Frage, wann der Gesellschafter die Ausschüttung für seine persönliche Einkommensteuer erfassen muss. Insbesondere bei beherrschenden Gesellschaftern können sich aufgrund der einkommensteuerlichen Zuflussgrundsätze Besonderheiten ergeben.
Um steuerliche Risiken zu vermeiden, sollten der Gewinnausschüttungsbeschluss, die Fälligkeit und der Auszahlungstag bereits im Vorfeld aufeinander abgestimmt werden.
Vereinfachtes Rechenbeispiel
Eine GmbH beschließt am 15. März eine Gewinnausschüttung von 100.000 Euro an ihren Alleingesellschafter (natürliche Person, Privatvermögen, ohne Kirchensteuer).
Im Gewinnverwendungsbeschluss wird der 31. März als Auszahlungstag festgelegt.
Die GmbH behält 25.000 Euro Kapitalertragsteuer und 1.375 Euro Solidaritätszuschlag ein. Der Gesellschafter erhält somit eine Nettoauszahlung von 73.625 Euro.
Die Kapitalertragsteuer einschließlich Solidaritätszuschlag in Höhe von insgesamt 26.375 Euro muss grundsätzlich bereits am 31. März beim Finanzamt angemeldet und abgeführt werden.
Wäre im Beschluss kein konkreter Auszahlungstag festgelegt worden und würde keine besondere Fälligkeitsregelung greifen, wäre grundsätzlich bereits der 16. März als steuerlicher Zuflusstag maßgeblich. Entsprechend müssten Anmeldung und Abführung bereits an diesem Tag erfolgen.
Das Beispiel verdeutlicht, weshalb der Auszahlungstag im Gewinnverwendungsbeschluss ausdrücklich bestimmt und die Kapitalertragsteuer rechtzeitig eingeplant werden sollte.
Steuerbescheinigung für die Gewinnausschüttung
Die GmbH muss dem Gesellschafter über die einbehaltene Steuer eine Steuerbescheinigung nach amtlichem Muster ausstellen. Diese Steuerbescheinigung zur Gewinnausschüttung ist kein bloßes Formerfordernis: Der Gesellschafter benötigt sie, um die einbehaltene Kapitalertragsteuer in seiner Veranlagung anrechnen zu lassen oder eine Erstattung zu erreichen - das gilt für natürliche Personen ebenso wie für eine Holding als Gesellschafterin. Fehlt die Bescheinigung oder ist sie fehlerhaft, drohen Verzögerungen und Rückfragen des Finanzamts.
Welche Haftungsrisiken bestehen für GmbH und Geschäftsführer?
Behält die GmbH die Kapitalertragsteuer nicht oder nicht vollständig ein, haftet sie für die nicht abgeführte Steuer. Darüber hinaus kann der Geschäftsführer persönlich in Anspruch genommen werden, wenn er seine steuerlichen Pflichten vorsätzlich oder grob fahrlässig verletzt - etwa weil die Anmeldung unterblieben ist oder die Steuer trotz vorhandener Mittel nicht abgeführt wurde. Hinzu können Verspätungs- und Säumniszuschläge kommen; eine unterlassene Anmeldung kann im Einzelfall auch steuerstrafrechtliche Fragen aufwerfen. Für Geschäftsführer ist die Kapitalertragsteuer damit ein Thema, das dieselbe Sorgfalt verdient wie Lohnsteuer und Umsatzsteuer.
Besonderheiten bei Holdings, Privatpersonen und Auslandsbezug
Holding als Gesellschafterin
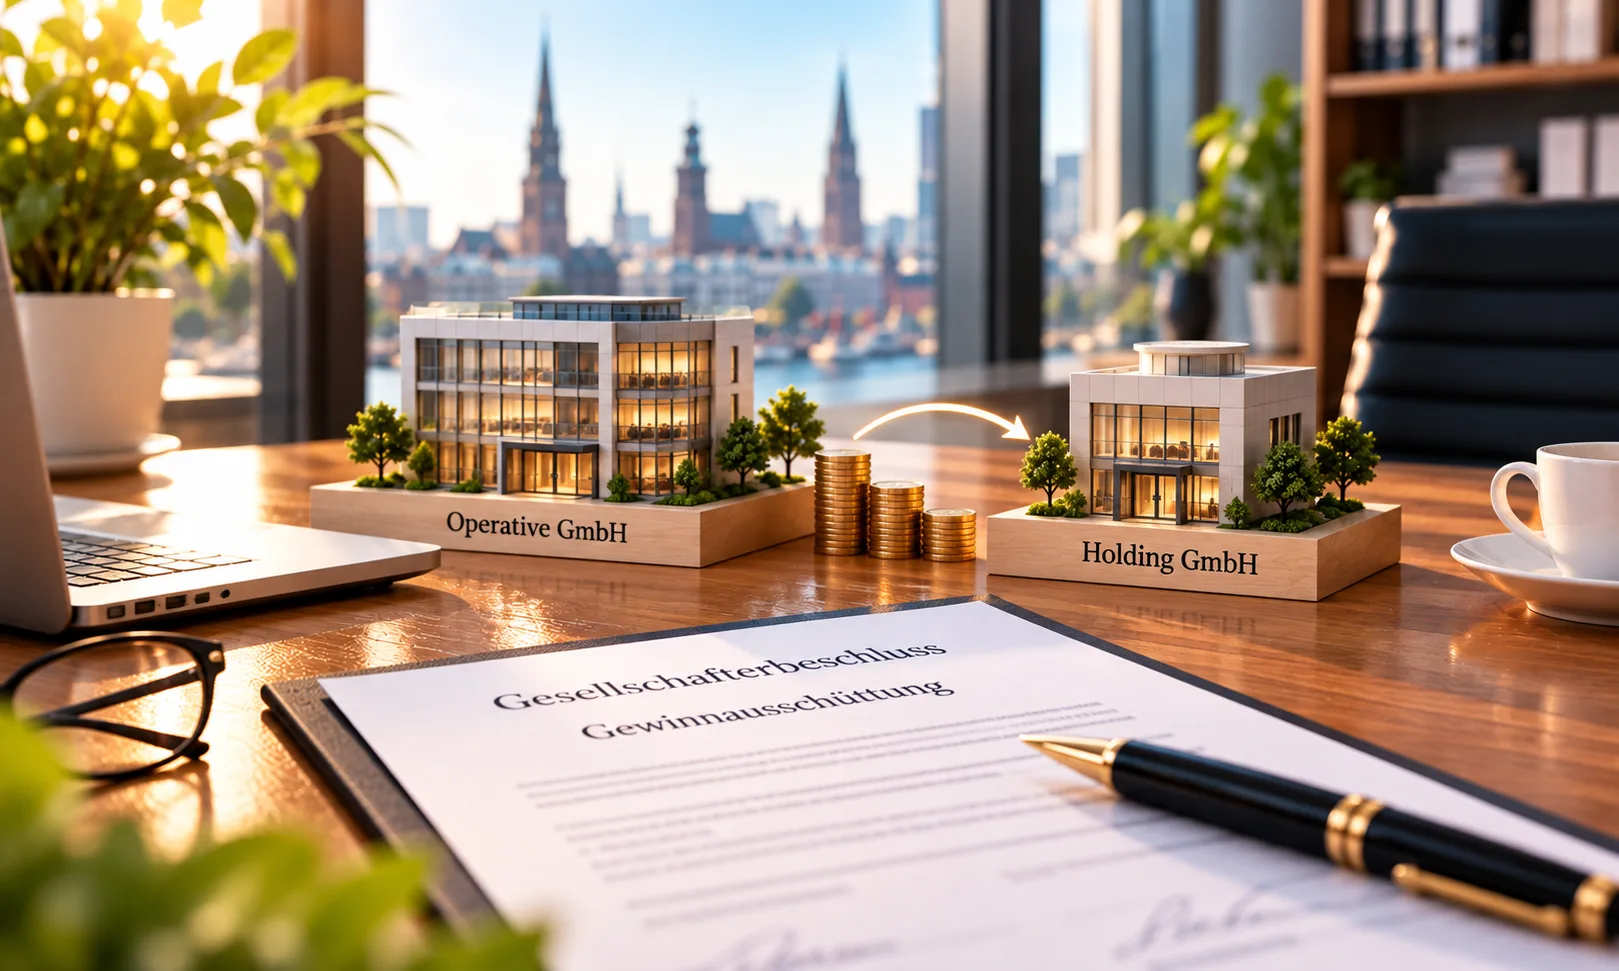
Auch wenn eine Holding-GmbH Gesellschafterin ist, muss die ausschüttende GmbH grundsätzlich Kapitalertragsteuer einbehalten und anmelden. Auf Ebene der Holding sind Gewinnausschüttungen nach § 8b KStG unter bestimmten Voraussetzungen - insbesondere bei einer Beteiligung von mindestens 10 Prozent zu Beginn des Kalenderjahres - für die Körperschaftsteuer im Ergebnis weitgehend steuerfrei; für die Gewerbesteuer gelten eigene Beteiligungsvoraussetzungen. Die einbehaltene Kapitalertragsteuer wird im Rahmen der Körperschaftsteuerveranlagung der Holding angerechnet oder erstattet. Bis dahin entsteht allerdings ein Liquiditätseffekt, der bei der Planung von Ausschüttungen innerhalb einer Struktur berücksichtigt werden sollte. Ob im Einzelfall eine Abstandnahme vom Steuerabzug in Betracht kommt, ist vorab zu prüfen.
Natürliche Personen im Privatvermögen
Hält der Gesellschafter die Beteiligung im Privatvermögen, ist die Einkommensteuer mit dem Steuerabzug grundsätzlich abgegolten (Abgeltungsteuer). Unter bestimmten Voraussetzungen kann stattdessen das Teileinkünfteverfahren beantragt werden - insbesondere bei einer Beteiligung von mindestens 25 Prozent oder von mindestens 1 Prozent mit beruflicher Tätigkeit für die Gesellschaft und maßgeblichem unternehmerischen Einfluss. Dann werden 60 Prozent der Ausschüttung mit dem persönlichen Steuersatz besteuert, und Aufwendungen im Zusammenhang mit der Beteiligung können anteilig geltend gemacht werden; die einbehaltene Kapitalertragsteuer wird angerechnet. Der Antrag ist spätestens zusammen mit der Einkommensteuererklärung zu stellen und wirkt grundsätzlich für mehrere Jahre. Ob er im Einzelfall sinnvoll ist, sollte deshalb vor Abgabe der Einkommensteuererklärung geprüft werden.
Gesellschafter mit Wohnsitz im Ausland
Bei Gesellschaftern ohne Wohnsitz oder Sitz in Deutschland behält die GmbH die Kapitalertragsteuer ebenfalls ein. Sieht ein Doppelbesteuerungsabkommen einen niedrigeren Steuersatz vor, kann der Gesellschafter eine Erstattung beim Bundeszentralamt für Steuern beantragen; in bestimmten Fällen kommt auch eine vorherige Freistellung in Betracht. Die Entlastung ist an Voraussetzungen geknüpft, unter anderem dürfen Vorschriften zur Missbrauchsvermeidung nicht entgegenstehen. Gerade bei Hamburger Gesellschaften mit internationalen Gesellschafterkreisen empfiehlt es sich, diese Abläufe frühzeitig zu klären.
Sonderfälle: verdeckte Gewinnausschüttung und Einlagenrückgewähr
Kapitalertragsteuer entsteht nicht nur bei offenen Ausschüttungen. Auch eine verdeckte Gewinnausschüttung - etwa überhöhte Vergütungen oder unübliche Konditionen zwischen GmbH und Gesellschafter - löst grundsätzlich Kapitalertragsteuer aus. Solche Fälle werden häufig erst in der Betriebsprüfung erkannt und führen dann zu Nachforderungen samt Zinsfolgen.
Umgekehrt gibt es Ausschüttungen ohne Steuerabzug: Wird nachweislich aus dem steuerlichen Einlagekonto nach § 27 KStG ausgeschüttet, handelt es sich um eine Rückgewähr von Einlagen, die nicht der Kapitalertragsteuer unterliegt. Das setzt allerdings voraus, dass die gesetzliche Verwendungsreihenfolge eingehalten wird und die Bescheinigungen korrekt erteilt werden - ein Bereich, in dem Formfehler teuer werden können und der sorgfältige Vorbereitung erfordert.
Häufige Fragen
Gilt die Anmeldepflicht auch für Vorabausschüttungen?
Ja. Auch bei einer Vorabausschüttung auf den erwarteten Jahresgewinn sind grundsätzlich Kapitalertragsteuer einzubehalten, anzumelden und abzuführen. Die Frist richtet sich ebenfalls nach dem maßgeblichen steuerlichen Zuflusstag.
Kann der Gesellschafter der GmbH einen Freistellungsauftrag erteilen?
In der Regel nicht. Einen Freistellungsauftrag, wie man ihn von Banken kennt, berücksichtigt die GmbH bei Ausschüttungen an ihre Gesellschafter grundsätzlich nicht. Der Sparer-Pauschbetrag kann sich dann erst in der Einkommensteuerveranlagung des Gesellschafters auswirken.
Was passiert, wenn die Kapitalertragsteueranmeldung zu spät abgegeben wird?
Es können Verspätungszuschläge und bei verspäteter Zahlung Säumniszuschläge anfallen; zudem kann ein Haftungsrisiko für den Geschäftsführer entstehen. Wird eine versäumte Anmeldung bemerkt, sollte sie umgehend nachgeholt und das weitere Vorgehen mit dem steuerlichen Berater abgestimmt werden.
Muss die Kapitalertragsteuer erst bis zum 10. des Folgemonats angemeldet werden?
Nein. Bei offenen Gewinnausschüttungen einer GmbH ist die Kapitalertragsteuer grundsätzlich bereits am steuerlichen Zuflusstag anzumelden und abzuführen. Die allgemeine Frist bis zum 10. des Folgemonats gilt für diese Ausschüttungen nicht.
Was passiert, wenn die GmbH die Gewinnausschüttung erst später auszahlt?
Wurde im Gewinnverwendungsbeschluss ein konkreter Auszahlungstag festgelegt, ist grundsätzlich dieser Tag maßgeblich. Fehlt eine solche Bestimmung, gilt vorbehaltlich besonderer Fälligkeitsregelungen bereits der Tag nach der Beschlussfassung als Zuflusstag. Eine spätere tatsächliche Auszahlung verschiebt die steuerlichen Pflichten daher nicht automatisch.
So unterstützen wir Sie
Eine Gewinnausschüttung ist schnell beschlossen - steuerlich sauber wird sie erst, wenn Beschluss, Fälligkeit, Anmeldung, Abführung und Steuerbescheinigung zusammenpassen. Wir prüfen mit Ihnen vor der Beschlussfassung den Zeitpunkt, übernehmen die Kapitalertragsteueranmeldung und kümmern uns um die steuerlichen Erklärungs- und Anmeldepflichten Ihrer Gesellschaft - persönlich in unseren drei Hamburger Büros oder digital, auf Deutsch und Englisch. Soweit gesellschaftsrechtliche Fragen zur Beschlussfassung betroffen sind, stimmen wir uns mit Ihrem Notar oder Fachanwalt ab. Sprechen Sie uns gerne an.
Dieser Beitrag gibt den Rechtsstand November 2026 wieder und ersetzt keine individuelle Beratung.