Ein berufliches Angebot im Ausland, der Wunsch nach einem Lebensmittelpunkt im Süden oder die Übertragung von GmbH-Anteilen an ein Kind, das in London oder Zürich lebt: Für Gesellschafter von Kapitalgesellschaften stellt sich dann eine Frage, die viele erst spät bedenken - was passiert steuerlich mit meinen Anteilen, wenn ich Deutschland verlasse?
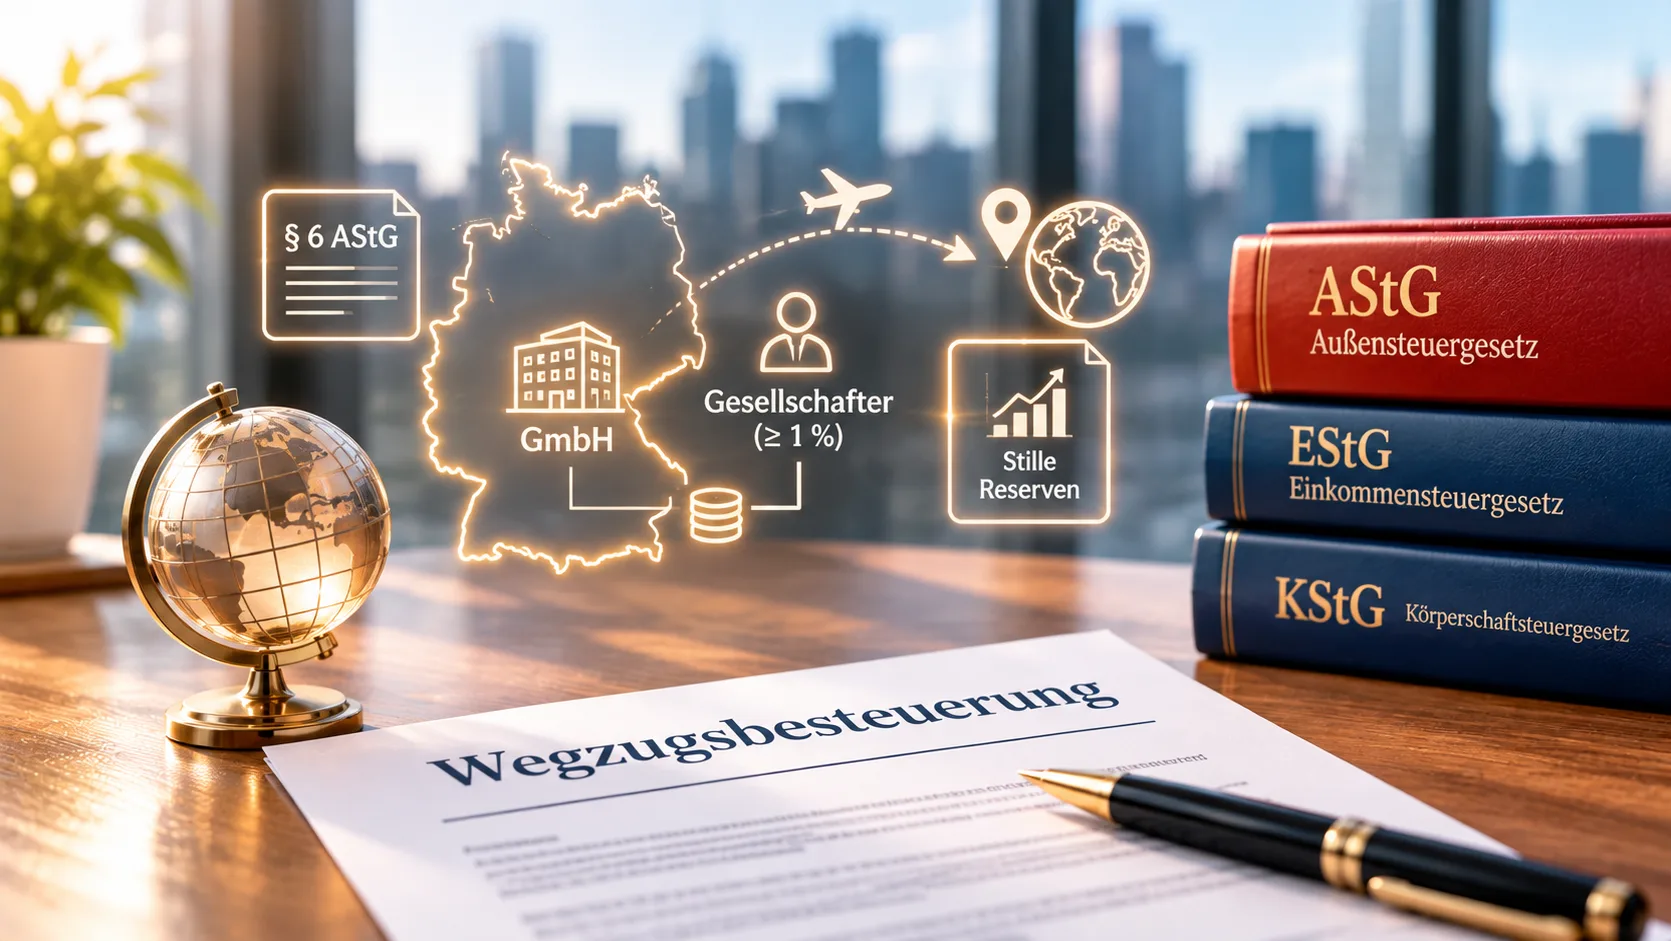
Die Antwort: Wer mindestens 1 Prozent an einer GmbH oder einer anderen Kapitalgesellschaft hält und seine unbeschränkte Steuerpflicht in Deutschland beendet, löst grundsätzlich die Wegzugsbesteuerung nach § 6 AStG aus, sofern auch die weiteren gesetzlichen Voraussetzungen erfüllt sind. Deutschland behandelt die Anteile dann so, als wären sie zum Verkehrswert verkauft worden - und besteuert den fiktiven Gewinn, obwohl kein Euro geflossen ist.
Gerade für Unternehmer und Gesellschafter aus Hamburg und dem Umland mit internationalen Plänen ist das ein Thema, das vor dem Umzug geklärt werden sollte, nicht danach. Je nachdem, ob rechtzeitig geplant wurde oder nicht, können die Folgen sehr unterschiedlich ausfallen. Weitere Informationen zu grenzüberschreitenden Steuerfragen für Unternehmer und Gesellschafter finden Sie auf der Seite zum internationalen Steuerrecht.
Das Wichtigste in Kürze
- Die Wegzugsbesteuerung nach § 6 AStG trifft Gesellschafter, die innerhalb der letzten fünf Jahre mindestens 1 Prozent an einer Kapitalgesellschaft gehalten haben und innerhalb der letzten zwölf Jahre insgesamt mindestens sieben Jahre in Deutschland unbeschränkt steuerpflichtig waren.
- Besteuert wird ein fiktiver Veräußerungsgewinn: die stillen Reserven in den Anteilen, obwohl kein Verkauf stattfindet und kein Geld fließt.
- Neben dem Wegzug können auch Schenkungen oder Erbfälle zugunsten im Ausland lebender Angehöriger und andere Vorgänge die Steuer auslösen.
- Seit der Reform 2022 gibt es auch bei Umzügen innerhalb der EU keine zinslose, unbefristete Stundung mehr. Stattdessen kann die Steuer auf Antrag in sieben Jahresraten gezahlt werden, in der Regel gegen Sicherheitsleistung.
- Wer nur vorübergehend ins Ausland geht, kann unter Voraussetzungen die Rückkehrregelung nutzen - das erfordert aber Planung und Nachweise.
Was regelt die Wegzugsbesteuerung nach § 6 AStG?
Hinter der Wegzugsbesteuerung steht ein einfacher Gedanke: Solange Sie in Deutschland leben, kann der deutsche Fiskus einen späteren Verkauf Ihrer GmbH-Anteile besteuern. Ziehen Sie ins Ausland, verliert Deutschland dieses Besteuerungsrecht häufig ganz oder teilweise - je nach Doppelbesteuerungsabkommen mit dem Zuzugsstaat. § 6 AStG sorgt deshalb dafür, dass die bis zum Wegzug entstandenen Wertsteigerungen noch in Deutschland erfasst werden.
Technisch geschieht das über eine fiktive Veräußerung: Die Anteile gelten im Zeitpunkt des Wegzugs als zum gemeinen Wert - also zum Verkehrswert - verkauft. Die Differenz zwischen diesem Wert und Ihren Anschaffungskosten ist der steuerpflichtige Gewinn. Das Besondere und für viele Betroffene Belastende: Es gibt keinen Käufer und keinen Kaufpreis, die Steuer muss aus dem übrigen Vermögen bezahlt werden.
Wen trifft die Wegzugsbesteuerung bei GmbH-Anteilen?
Die Wegzugsbesteuerung greift, wenn zwei Voraussetzungen zusammenkommen:
- Beteiligungshöhe: Sie halten oder hielten innerhalb der letzten fünf Jahre mindestens 1 Prozent an einer Kapitalgesellschaft - unmittelbar oder mittelbar, etwa über eine Holding. Betroffen sind damit nicht nur Mehrheitsgesellschafter, sondern auch kleinere Beteiligungen.
- Dauer der Steuerpflicht: Sie waren innerhalb der letzten zwölf Jahre vor dem Wegzug insgesamt mindestens sieben Jahre in Deutschland unbeschränkt steuerpflichtig.
Erfasst sind Anteile an in- und ausländischen Kapitalgesellschaften im Privatvermögen, also neben der GmbH etwa auch die UG, die AG oder vergleichbare ausländische Gesellschaften. Für Anteile im Betriebsvermögen gelten eigene Entstrickungsregeln. Bei vielen Gesellschafter-Geschäftsführern und Holding-Strukturen in Hamburg liegt die Beteiligung ohnehin deutlich über der 1-Prozent-Schwelle. Sind auch die übrigen Voraussetzungen erfüllt, geht es dann vor allem um die Frage, mit welchen Folgen § 6 AStG greift.
Welche Vorgänge lösen die Steuer aus - außer dem Wegzug?
Der klassische Fall ist der Wegzug ins Ausland als GmbH-Gesellschafter, also die Aufgabe des Wohnsitzes und des gewöhnlichen Aufenthalts in Deutschland. Daneben kennt das Gesetz zwei weitere Auslöser, die in der Praxis oft übersehen werden:
- Unentgeltliche Übertragung an im Ausland Ansässige: Schenken oder vererben Sie GmbH-Anteile an eine Person, die nicht in Deutschland unbeschränkt steuerpflichtig ist - etwa an ein im Ausland lebendes Kind -, wird dies wie ein Wegzug behandelt. Neben einer möglichen Schenkung- oder Erbschaftsteuer kann also zusätzlich Einkommensteuer auf die stillen Reserven anfallen.
- Einschränkung des deutschen Besteuerungsrechts: Auch ohne Umzug kann die Steuer entstehen, wenn das deutsche Besteuerungsrecht an einem Veräußerungsgewinn aus anderen Gründen ausgeschlossen oder beschränkt wird, etwa durch bestimmte Änderungen der persönlichen oder abkommensrechtlichen Verhältnisse.
Gerade bei der Nachfolgeplanung mit Angehörigen im Ausland sollten diese Fälle früh mitgedacht werden - idealerweise bevor Übertragungen vertraglich fixiert werden.
Wie wird die Steuer berechnet?
Der fiktive Veräußerungsgewinn unterliegt dem Teileinkünfteverfahren: 60 Prozent des Gewinns sind mit Ihrem persönlichen Einkommensteuersatz zu versteuern, 40 Prozent bleiben steuerfrei.
Vereinfachtes Beispiel: Ein Gesellschafter hat seine GmbH-Anteile für 100.000 Euro erworben. Beim Wegzug beträgt der Verkehrswert 1.100.000 Euro. Der fiktive Gewinn liegt bei 1.000.000 Euro, davon sind 600.000 Euro steuerpflichtig. Bei einem angenommenen durchschnittlichen Einkommensteuersatz von rund 42 Prozent ergibt sich eine Steuer von rund 252.000 Euro - ohne dass ein Verkaufserlös zur Verfügung steht. Das Beispiel ist bewusst vereinfacht; im Einzelfall kommen weitere Faktoren wie die Bewertung der Anteile, die übrigen Einkünfte, Solidaritätszuschlag oder Kirchensteuer hinzu.
Die Bewertung der Anteile ist in der Praxis oft der entscheidende Punkt: Bei nicht börsennotierten Gesellschaften muss der gemeine Wert ermittelt werden, häufig auf Basis der Ertragsaussichten. Eine sorgfältige, dokumentierte Wertermittlung ist daher wichtig.
Wegzugsbesteuerung und Ratenzahlung: Was gilt seit der Reform 2022?
Bis Ende 2021 konnten Gesellschafter bei einem Umzug in einen EU- oder EWR-Staat die Steuer zinslos und unbefristet stunden lassen. Diese Privilegierung ist mit der Reform des § 6 AStG entfallen. Seit 2022 gilt für alle Wegzüge - innerhalb und außerhalb der EU - einheitlich:
- Die Steuer wird grundsätzlich sofort fällig.
- Auf Antrag kann sie in sieben gleichen Jahresraten gezahlt werden.
- Die Ratenzahlung wird in der Regel nur gegen Sicherheitsleistung gewährt, etwa durch Bankbürgschaft oder Verpfändung von Vermögenswerten.
- Bestimmte Ereignisse nach dem Wegzug - etwa die tatsächliche Veräußerung der Anteile oder wesentliche Gewinnausschüttungen - können dazu führen, dass offene Raten vorzeitig fällig werden.
Die Reform hat die Wegzugsbesteuerung damit spürbar verschärft. Ein Umzug nach Österreich oder in die Niederlande wird steuerlich im Grundsatz genauso behandelt wie ein Umzug in die Schweiz oder nach Dubai.
Rückkehrregelung: Was gilt bei vorübergehender Abwesenheit?
Wer Deutschland nur auf Zeit verlässt - etwa für eine Entsendung oder einen befristeten Auslandsaufenthalt -, kann unter Umständen die Rückkehrregelung nutzen: Beruht der Wegzug auf einer vorübergehenden Abwesenheit und werden Sie innerhalb von sieben Jahren wieder unbeschränkt steuerpflichtig, entfällt der Steueranspruch, sofern die weiteren Voraussetzungen erfüllt sind. Die Frist kann auf Antrag um höchstens fünf Jahre auf insgesamt zwölf Jahre verlängert werden, wenn berufliche Gründe für die Abwesenheit maßgebend sind und die Rückkehrabsicht unverändert fortbesteht.
Wichtig sind die Bedingungen: Die Anteile dürfen in der Zwischenzeit grundsätzlich nicht veräußert oder übertragen werden, und auch wesentliche Ausschüttungen können schädlich sein. Zudem muss die nur vorübergehende Abwesenheit gegenüber dem Finanzamt nachvollziehbar sein - am besten dokumentiert von Anfang an. Wer sich erst nach Jahren im Ausland auf die Regelung berufen will, hat es deutlich schwerer.
Welche Rolle spielen Doppelbesteuerungsabkommen?
Doppelbesteuerungsabkommen (DBA) verteilen das Besteuerungsrecht zwischen Deutschland und dem Zuzugsstaat. Sie verhindern die Wegzugsbesteuerung selbst in der Regel nicht, beeinflussen aber, wie ein späterer tatsächlicher Verkauf im Ausland besteuert wird und ob es zu Doppelbelastungen kommen kann - etwa wenn der Zuzugsstaat den beim Wegzug angesetzten Wert nicht als neue Ausgangsbasis anerkennt. Welche Folgen das konkrete Abkommen hat, lässt sich nur im Einzelfall beurteilen und sollte Teil jeder Wegzugsplanung sein.
Häufige Fragen
Was passiert, wenn die Anteile nach dem Wegzug an Wert verlieren?
Nachträgliche Wertverluste werden bei der deutschen Wegzugsbesteuerung seit der Reform grundsätzlich nicht mehr berücksichtigt. Maßgeblich bleibt der Wert im Zeitpunkt des Wegzugs. Umso wichtiger ist eine realistische und gut dokumentierte Bewertung zum Stichtag.
Gibt es nach dem Wegzug laufende Pflichten gegenüber dem Finanzamt?
Ja. Wer die Ratenzahlung oder die Rückkehrregelung nutzt, muss dem Finanzamt jährlich bis zum 31. Januar seine aktuelle Anschrift mitteilen und bestätigen, dass ihm die Anteile weiterhin zuzurechnen sind. Wird diese Pflicht versäumt, können offene Beträge vorzeitig fällig werden.
Hilft es, die GmbH-Anteile vor dem Wegzug in eine andere Struktur einzubringen?
Pauschale Modelle gibt es nicht, und vermeintlich einfache Lösungen scheitern oft an Sperrfristen, Missbrauchsvorschriften oder dem Recht des Zuzugsstaats. Ob eine Umstrukturierung sinnvoll ist, hängt vom Einzelfall ab und erfordert eine Gesamtbetrachtung - steuerlich wie gesellschaftsrechtlich, Letzteres in Abstimmung mit Notar oder Fachanwalt.
So unterstützen wir Sie
Die Wegzugsbesteuerung lässt sich nach dem Umzug kaum noch korrigieren - vor dem Umzug bestehen dagegen häufig noch Gestaltungsfragen, die sorgfältig geprüft werden sollten: bei der Bewertung, beim Zeitpunkt, bei der Ratenzahlung, bei der Rückkehrregelung oder bei der Strukturierung von Übertragungen an Angehörige. Wir prüfen Ihre Situation, zeigen die steuerlichen Folgen eines geplanten Wegzugs auf und begleiten Sie im Verfahren mit dem Finanzamt - persönlich in unseren Hamburger Büros oder digital, auf Deutsch und Englisch. Mehr zu unserer Begleitung bei Wegzug und Auslandsbezug finden Sie auf unserer Leistungsseite. Sprechen Sie uns gerne an.
Dieser Beitrag gibt den Rechtsstand Oktober 2026 wieder und ersetzt keine individuelle Beratung.